 A día de hoy (10 de noviembre de 2018) Hacienda sigue sin tener listo el formulario para solicitar la devolución de la prestación por maternidad, a pesar de que la sentencia dictada por el Tribunal Supremo se dictó el 3 de octubre de 2018 (es decir, hace más de un mes).
Recopilamos en este artículo cómo está la situación de la devolución:
A nivel estatal
A finales de octubre, se filtraba un borrador para solicitar la devolución (borrador con el Código de trámite GZ283), pero Hacienda advertía que podrían producirse cambios y que habría que esperar a la elaboración del formulario oficial definitivo.
Por el momento, no se ha publicado el formulario definitivo (en Hacienda llevan semanas asegurando que estará listo “próximamente”). Ahora bien, en el caso de las trabajadoras que son madres ahora, la Seguridad Social ya ha dejado de descontar el IRPF de las prestaciones de maternidad en virtud de la sentencia del Tribunal Supremo.
De este modo, las nuevas prestaciones reconocidas se abonan ya sin el descuento del IRPF. Esta medida beneficia también a las solicitudes de la prestación que se realicen telemáticamente a través del portal Tu Seguridad Social.
El Ministerio de Hacienda tampoco se ha pronunciado expresamente sobre si aplicará la devolución a los padres (prestación por paternidad), aunque al parecer la idea es esa (extender la devolución también al caso de las prestaciones por paternidad).
TE INTERESARÁ: formulario oficial reclamación
En Álava
La Hacienda alavesa ha publicado ya el formulario que facilitará la devolución del IRPF a las alavesas que se acogieron a bajas maternales desde 2013.
Aunque Álava realizará de oficio las devoluciones de las retenciones, solicitará a las personas afectadas el número de cuenta y el domicilio actual. Lo hará a través de un formulario que está ya disponible. Los datos se podrán entregar por correo electrónico ([email protected]), por correo postal o de forma presencial.
VER ENLACE
Con respecto a los padres que se acogieron a bajas paternales en 2018, se procederá a devolver las retenciones practicadas en la Campaña de la Renta de 2018, y no será necesario que completen el formulario. Lo mismo ocurrirá con las madres que se acogieron a bajas maternales en este mismo año: también en estos supuestos la devolución se realizará durante la Campaña de la Renta y tampoco en estos supuestos será necesario que rellenen el formulario.
En Guipúzcoa
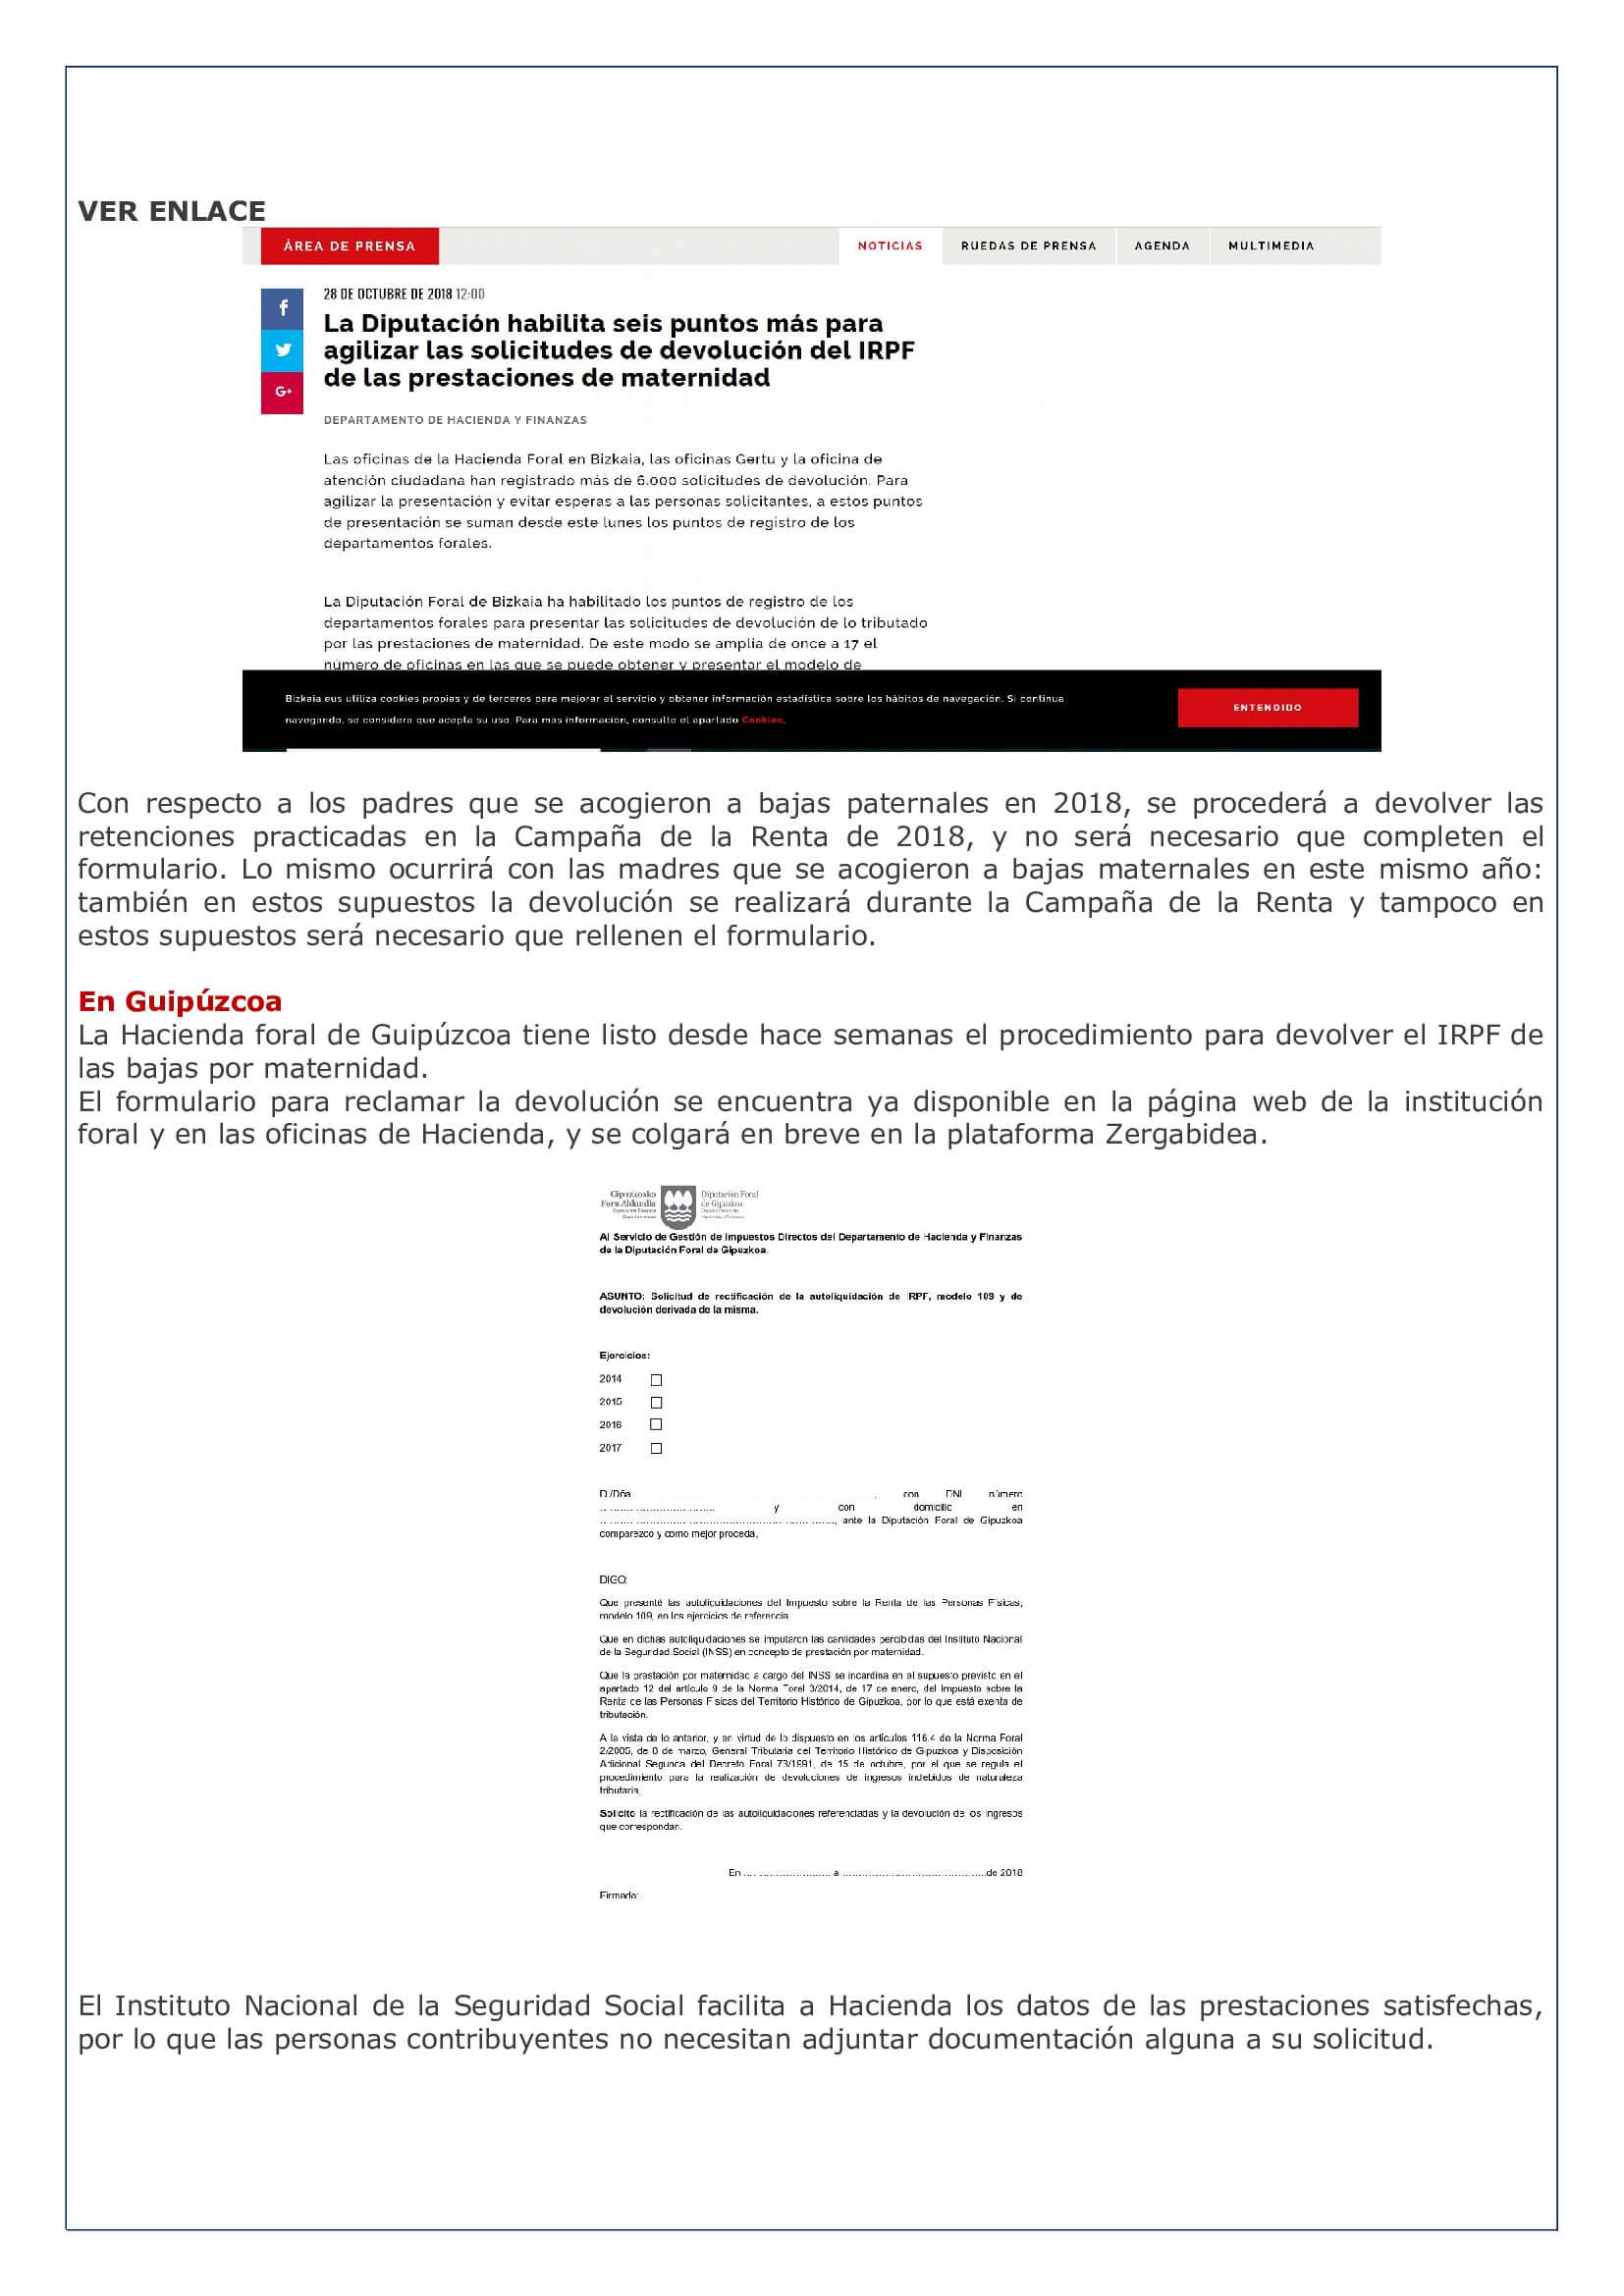
La Hacienda foral de Guipúzcoa tiene listo desde hace semanas el procedimiento para devolver el IRPF de las bajas por maternidad.
El formulario para reclamar la devolución se encuentra ya disponible en la página web de la institución foral y en las oficinas de Hacienda, y se colgará en breve en la plataforma Zergabidea.
El Instituto Nacional de la Seguridad Social facilita a Hacienda los datos de las prestaciones satisfechas, por lo que las personas contribuyentes no necesitan adjuntar documentación alguna a su solicitud.
En Vizcaya
El Departamento de Hacienda y Finanzas de la Diputación Foral de Vizcaya anunció en un comunicado el 18 de octubre, que las prestaciones de maternidad y paternidad no tributarán por IRPF.
Vizcaya ya tiene listo el procedimiento de devolución y ha habilitado además puntos específicos para agilizar el proceso y tramitación de las solicitudes.
VER ENLACE:
Navarra
El Departamento de Hacienda del Gobierno de Navarra anunció que no devolverá el IRPF de la prestación por maternidad a las madres.
VER ENLACE:
En una nota emitida por este Departamento, explican que la Sentencia nº 1462/2018 de la Sección Segunda de la Sala de lo Contencioso-Administrativo del Tribunal Supremo de 3 de octubre de 2018 resuelve un recurso de casación relativo a la tributación de la prestación de maternidad en el exclusivo ámbito del Estado, ya que hace referencia a la ley estatal y no se puede aplicar en Navarra.




Si mi hija nació en el 2013, puedo pedir la devolución de IRPF?
Ten en cuenta que las declaraciones anuales del IRPF se hacen el año siguiente, es decir, las rentas de 2013 se contemplan en la declaración anual que se presenta en 2014. La retroactividad máxima es de 4 años y como la sentencia es de 2018, las declaraciones afectadas son las correspondientes a las rentas de 2017, 2016, 2015 y 2014, presentadas respectivamente en 2018, 2017, 2016 y 2015. No obstante como la prestación tiene una duración de 4 meses, en función del mes del parto puedo afectar o no a las rentas de 2014 (presentada en 2015)