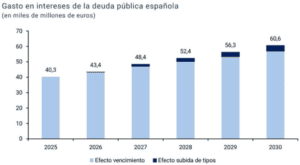
Funcas advierte de que la factura por los intereses de la deuda pública en España se disparará casi un 50% de aquí a 2030.
La situación económica de España no es nada halagüeña: la productividad permanece estancada, los salarios cada vez dan para menos, los precios no dejan de crecer, el poder adquisitivo sigue reduciéndose mes tras mes, la inversión está en retirada y, en este contexto, toda receta del Gobierno pasa por un mayor intervencionismo y un incremento de los impuestos. A ello se le suma, además, el agujero financiero que debe tapar el Estado en materia de déficit.
Naturalmente, es imposible que, de este modo, se cree más riqueza, por lo que el país subsiste dilapidando la que queda. No obstante, resulta también preocupante que la dinámica descrita lleve a nuestra economía a un círculo vicioso del que será muy costoso salir, porque el despilfarro de dinero tendrá que ser financiado con nuevos incrementos de impuestos en el futuro.
El lastre de la deuda
Precisamente, Funcas acaba de publicar un estudio donde analiza cuál será la evolución en los próximos años del gasto realizado por el Gobierno para pagar los intereses de la deuda. La conclusión es clara: España cada vez gastará más dinero a este fin, afectada también por los obstáculos derivados del contexto geopolítico y el encarecimiento del dinero ante la persistencia de la inflación.
Así las cosas, el informe incide en que «el contexto macroeconómico se está viendo alterado por la persistencia del conflicto en Oriente Medio, con sus derivadas en la inflación, y la reticencia de los mercados a financiar el volumen de deuda pública que se expande a través del planeta». De este modo, el organismo asegura que «todo ello contribuirá a moderar el crecimiento de la economía española, que sin embargo seguirá siendo robusto en el corto plazo».
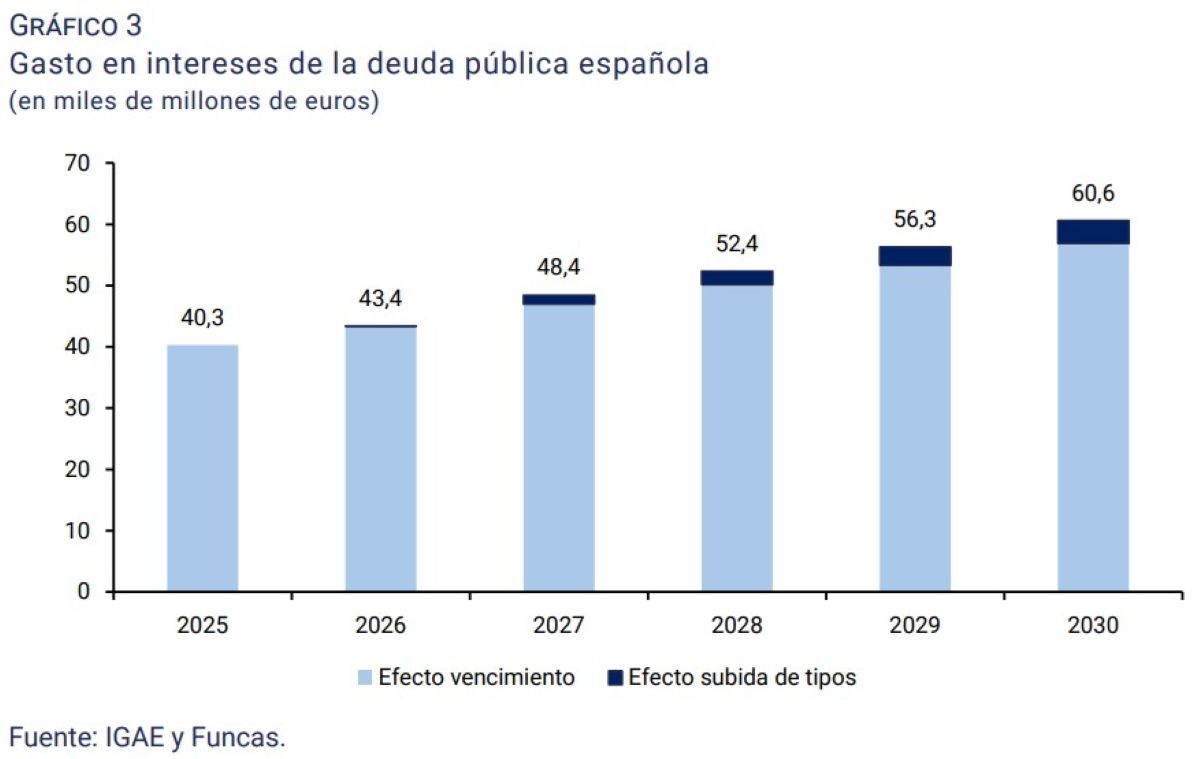
En consecuencia, el estudio concluye que, a falta de nuevos presupuestos que permitan adaptar las prioridades a los grandes desafíos, «la factura por intereses se incrementará casi un 50% de aquí a 2030, superando los 60.000 millones de euros en ese año».
Al respecto, Funcas asegura que «la preocupación más inmediata radica en la subida del IPC, con un incremento interanual del 4,3% en agosto, o el 4,5% en términos armonizados, frente al 3,3 % de la eurozona». Así, el informe explica que «el bloqueo prolongado del estrecho de Ormuz ha tensionado los precios de los hidrocarburos, desatando una nueva onda de inflación energética a través de todo el planeta». Asimismo, recuerda que «a ello se ha unido en el caso de España la reversión parcial de las desgravaciones sobre los hidrocarburos».
Ahora bien, de acuerdo con Funcas, no sólo es el encarecimiento de la energía lo que explica esta presión inflacionista. «Además de la energía, los componentes subyacentes de la inflación siguen presionando, con los servicios a la cabeza, sostenidos por la fuerte demanda de los sectores asociados al turismo», apunta el informe, que destaca cómo «el IPC subyacente crece a un ritmo superior al 3%».
En un escenario como este, es evidente que las autoridades monetarias terminarán endureciendo su política. «El BCE, que ya procedió a un primer ajuste de tipos de interés en el mes de julio, podría decidir una nueva subida de un cuarto de punto en su próxima reunión de política monetaria», asegura Funcas, que defiende que la UE «podría considerar que una subida de tipos de interés sería asumible en una Europa central que da señales de recuperación».
Por tanto, no podemos ignorar el impacto que esto tendrá en la capacidad de financiación del Gobierno español. Ahora bien, cabe destacar que en muchos países ya se está viendo cómo se dispara el rendimiento de los bonos soberanos. «El rendimiento de los bonos públicos de los principales países de referencia se ha incrementado de forma abrupta, alcanzando niveles muy elevados en términos históricos», recuerda el estudio.
Y aquí el organismo es muy claro respecto a los problemas estructurales que explican esta tendencia: «no se debe solo al repunte de la inflación y la perspectiva antes comentada de un endurecimiento de la política monetaria; también contribuye la sensación de incapacidad de los gobiernos para contener el deterioro de los desequilibrios presupuestarios y prevenir una acumulación insostenible de deuda». Por ello, Funcas advierte de que en el fondo de este sentimiento de los inversores se encuentra «la presión sobre el gasto provocada por los programas de rearme, las ayudas para paliar los efectos de los conflictos geopolíticos y el coste del envejecimiento, cada vez más visible» y, por otra parte, «la dificultad para generar ingresos suficientes para financiar ese gasto».
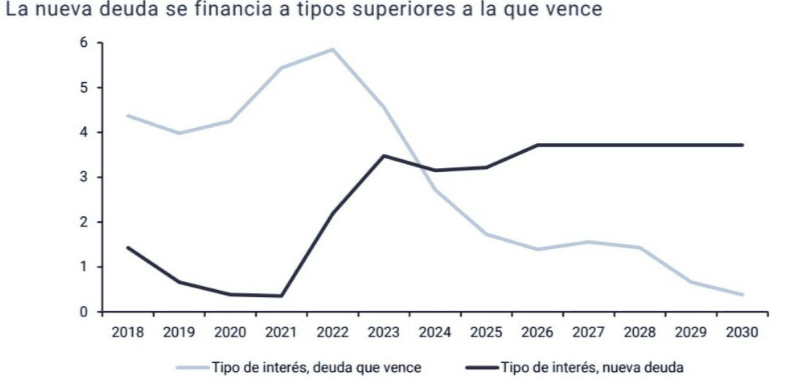
Con todo, el think tank estima que, en caso de mantenerse los tipos en los mismos niveles que en 2025, los pagos por intereses se situarían en 2030 en unos 57.000 millones de euros, es decir, 17.000 millones más que en 2025. Concretamente, «en torno a la mitad de dicho incremento, algo más de 8.000 millones, serían los intereses por pagar por la nueva deuda que se emitirá, como consecuencia de los déficits esperados para los próximos años, y la otra mitad sería consecuencia de la refinanciación de la deuda que vencerá a lo largo de ese periodo a tipos de interés superiores a los que fue emitida». De esta forma, Funcas calcula que «si a ello sumamos la subida de los tipos de interés —en torno a medio punto en relación con 2025, mantenido a lo largo de todo el periodo—, la factura por intereses se elevaría en unos 3.600 millones más en 2030, hasta situarse algo por encima de los 60.000 millones de euros«.