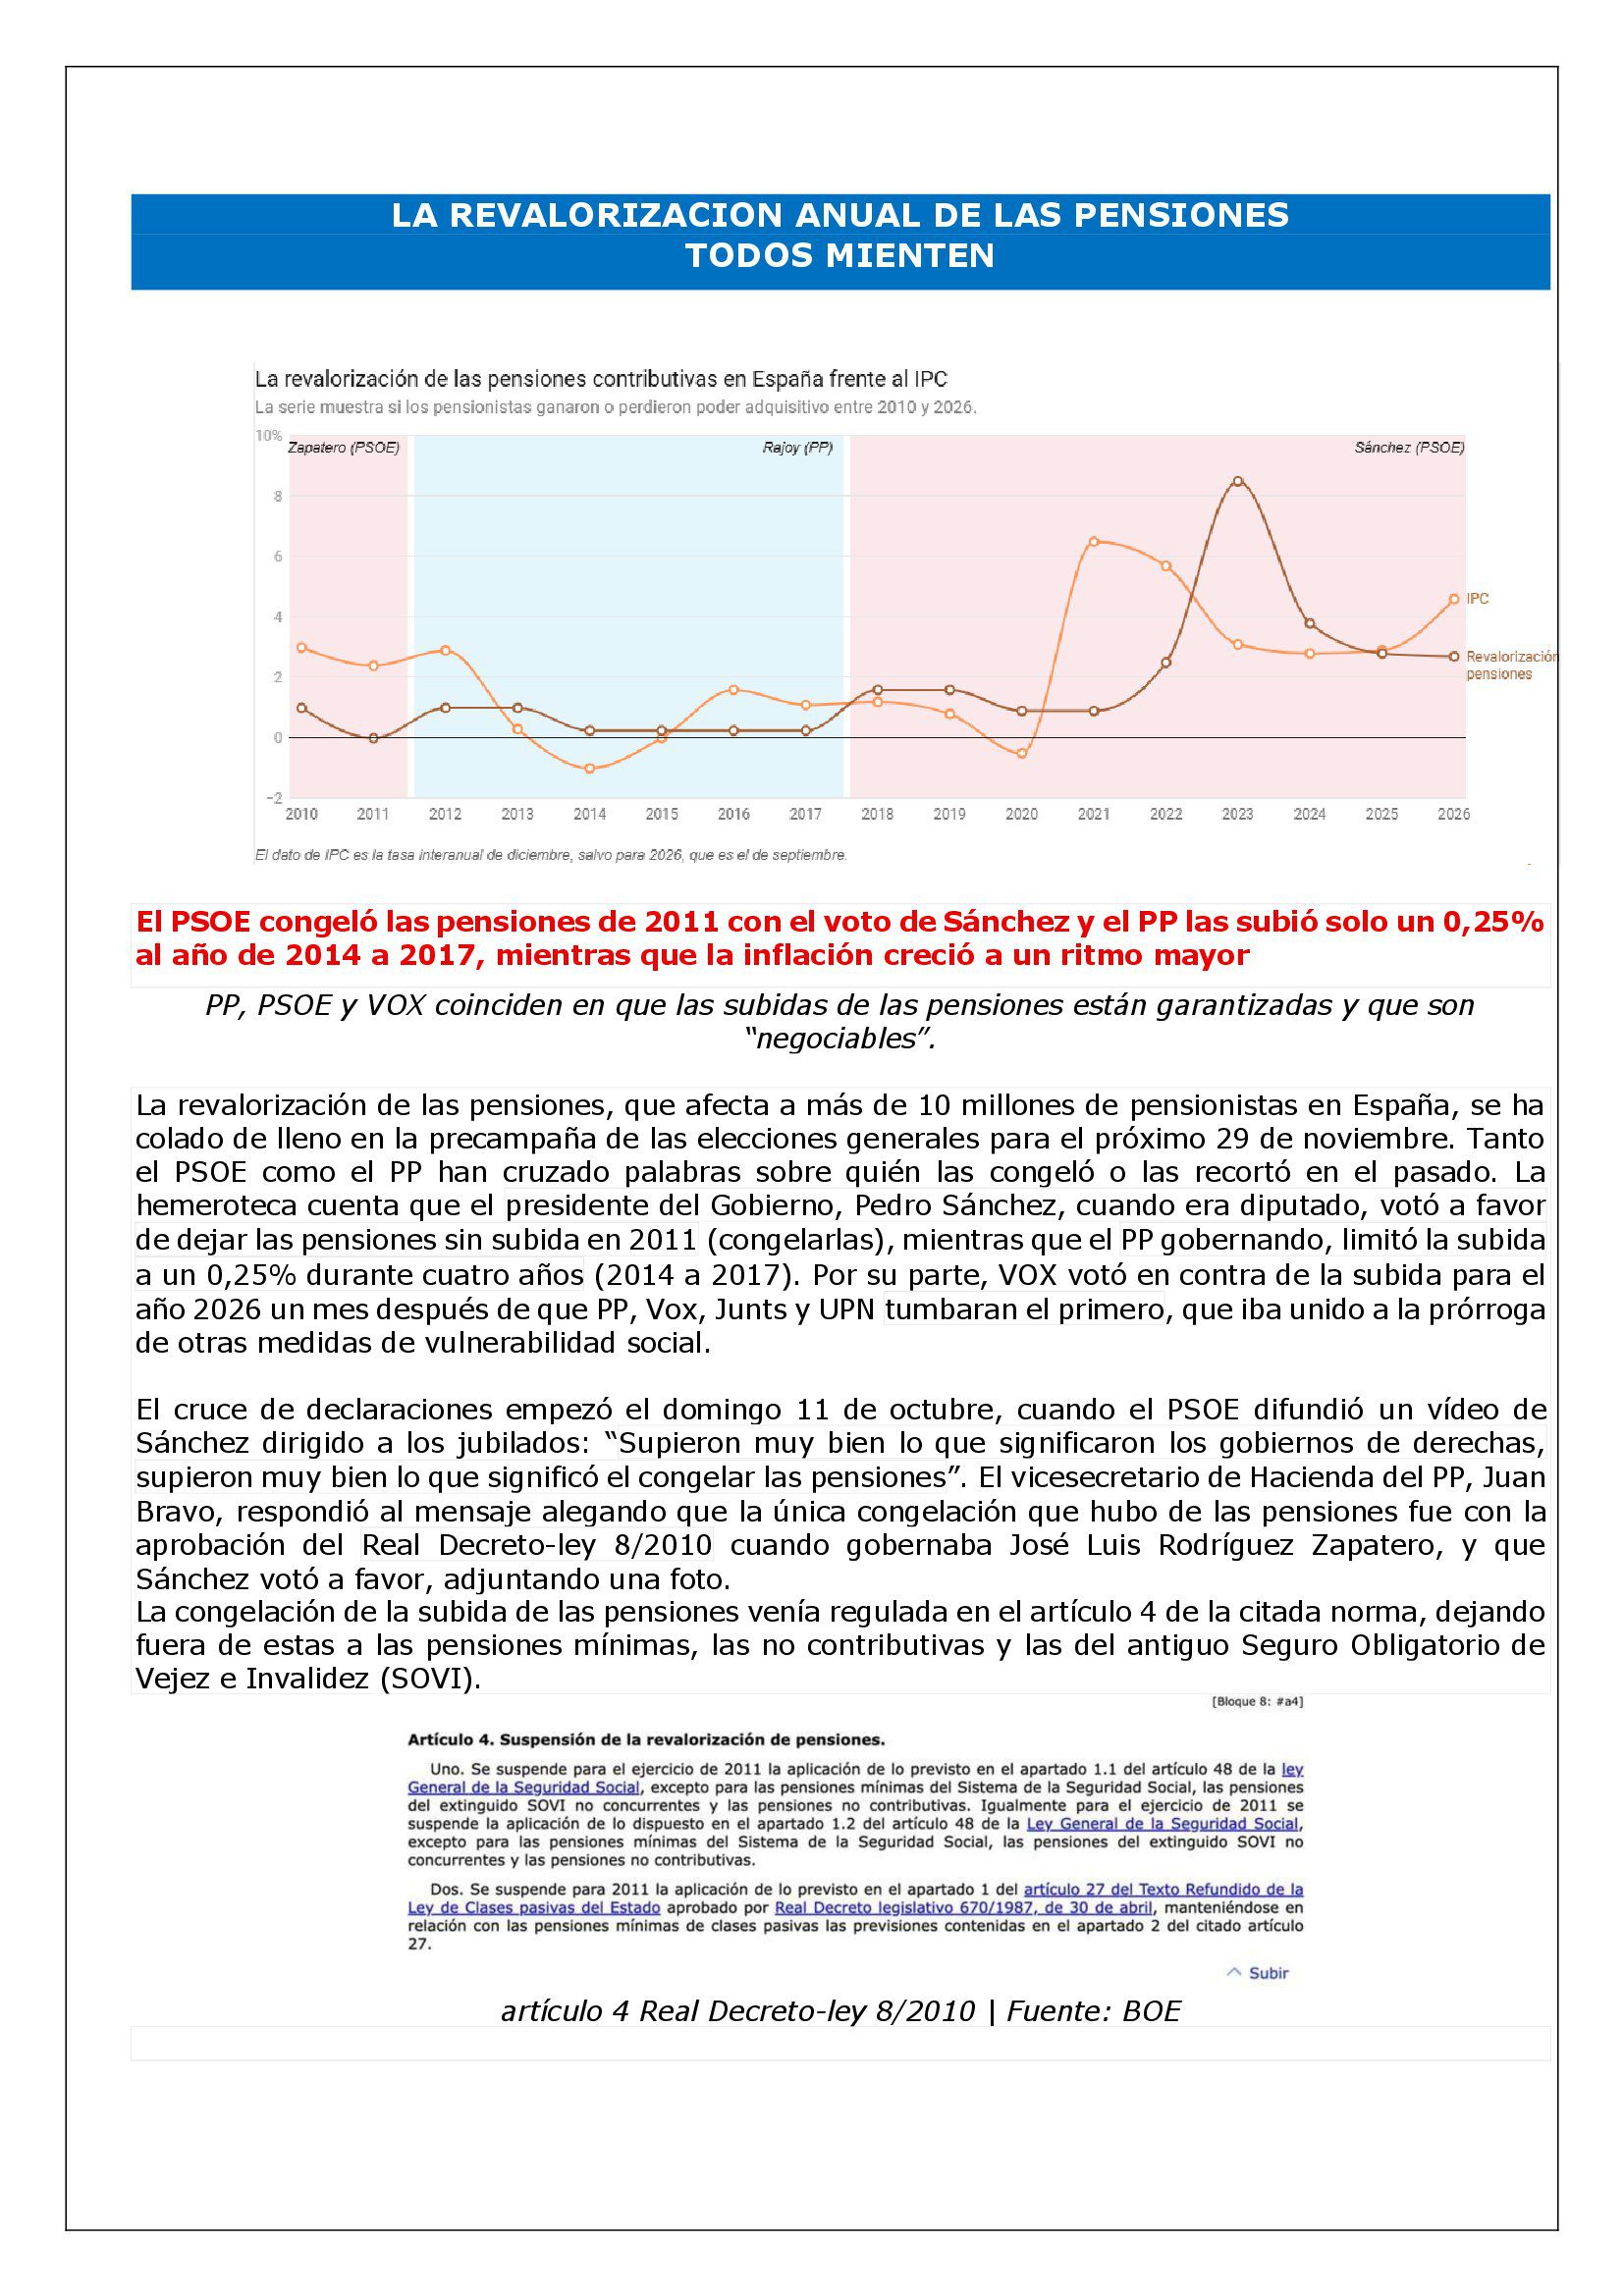

El PSOE congeló las pensiones de 2011 con el voto de Sánchez y el PP las subió solo un 0,25% al año de 2014 a 2017, mientras que la inflación creció a un ritmo mayor
PP, PSOE y VOX coinciden en que las subidas de las pensiones están garantizadas y que son “negociables”.
La revalorización de las pensiones, que afecta a más de 10 millones de pensionistas en España, se ha colado de lleno en la precampaña de las elecciones generales para el próximo 29 de noviembre. Tanto el PSOE como el PP han cruzado palabras sobre quién las congeló o las recortó en el pasado. La hemeroteca cuenta que el presidente del Gobierno, Pedro Sánchez, cuando era diputado, votó a favor de dejar las pensiones sin subida en 2011 (congelarlas), mientras que el PP gobernando, limitó la subida a un 0,25% durante cuatro años (2014 a 2017). Por su parte, VOX votó en contra de la subida para el año 2026 un mes después de que PP, Vox, Junts y UPN tumbaran el primero, que iba unido a la prórroga de otras medidas de vulnerabilidad social.
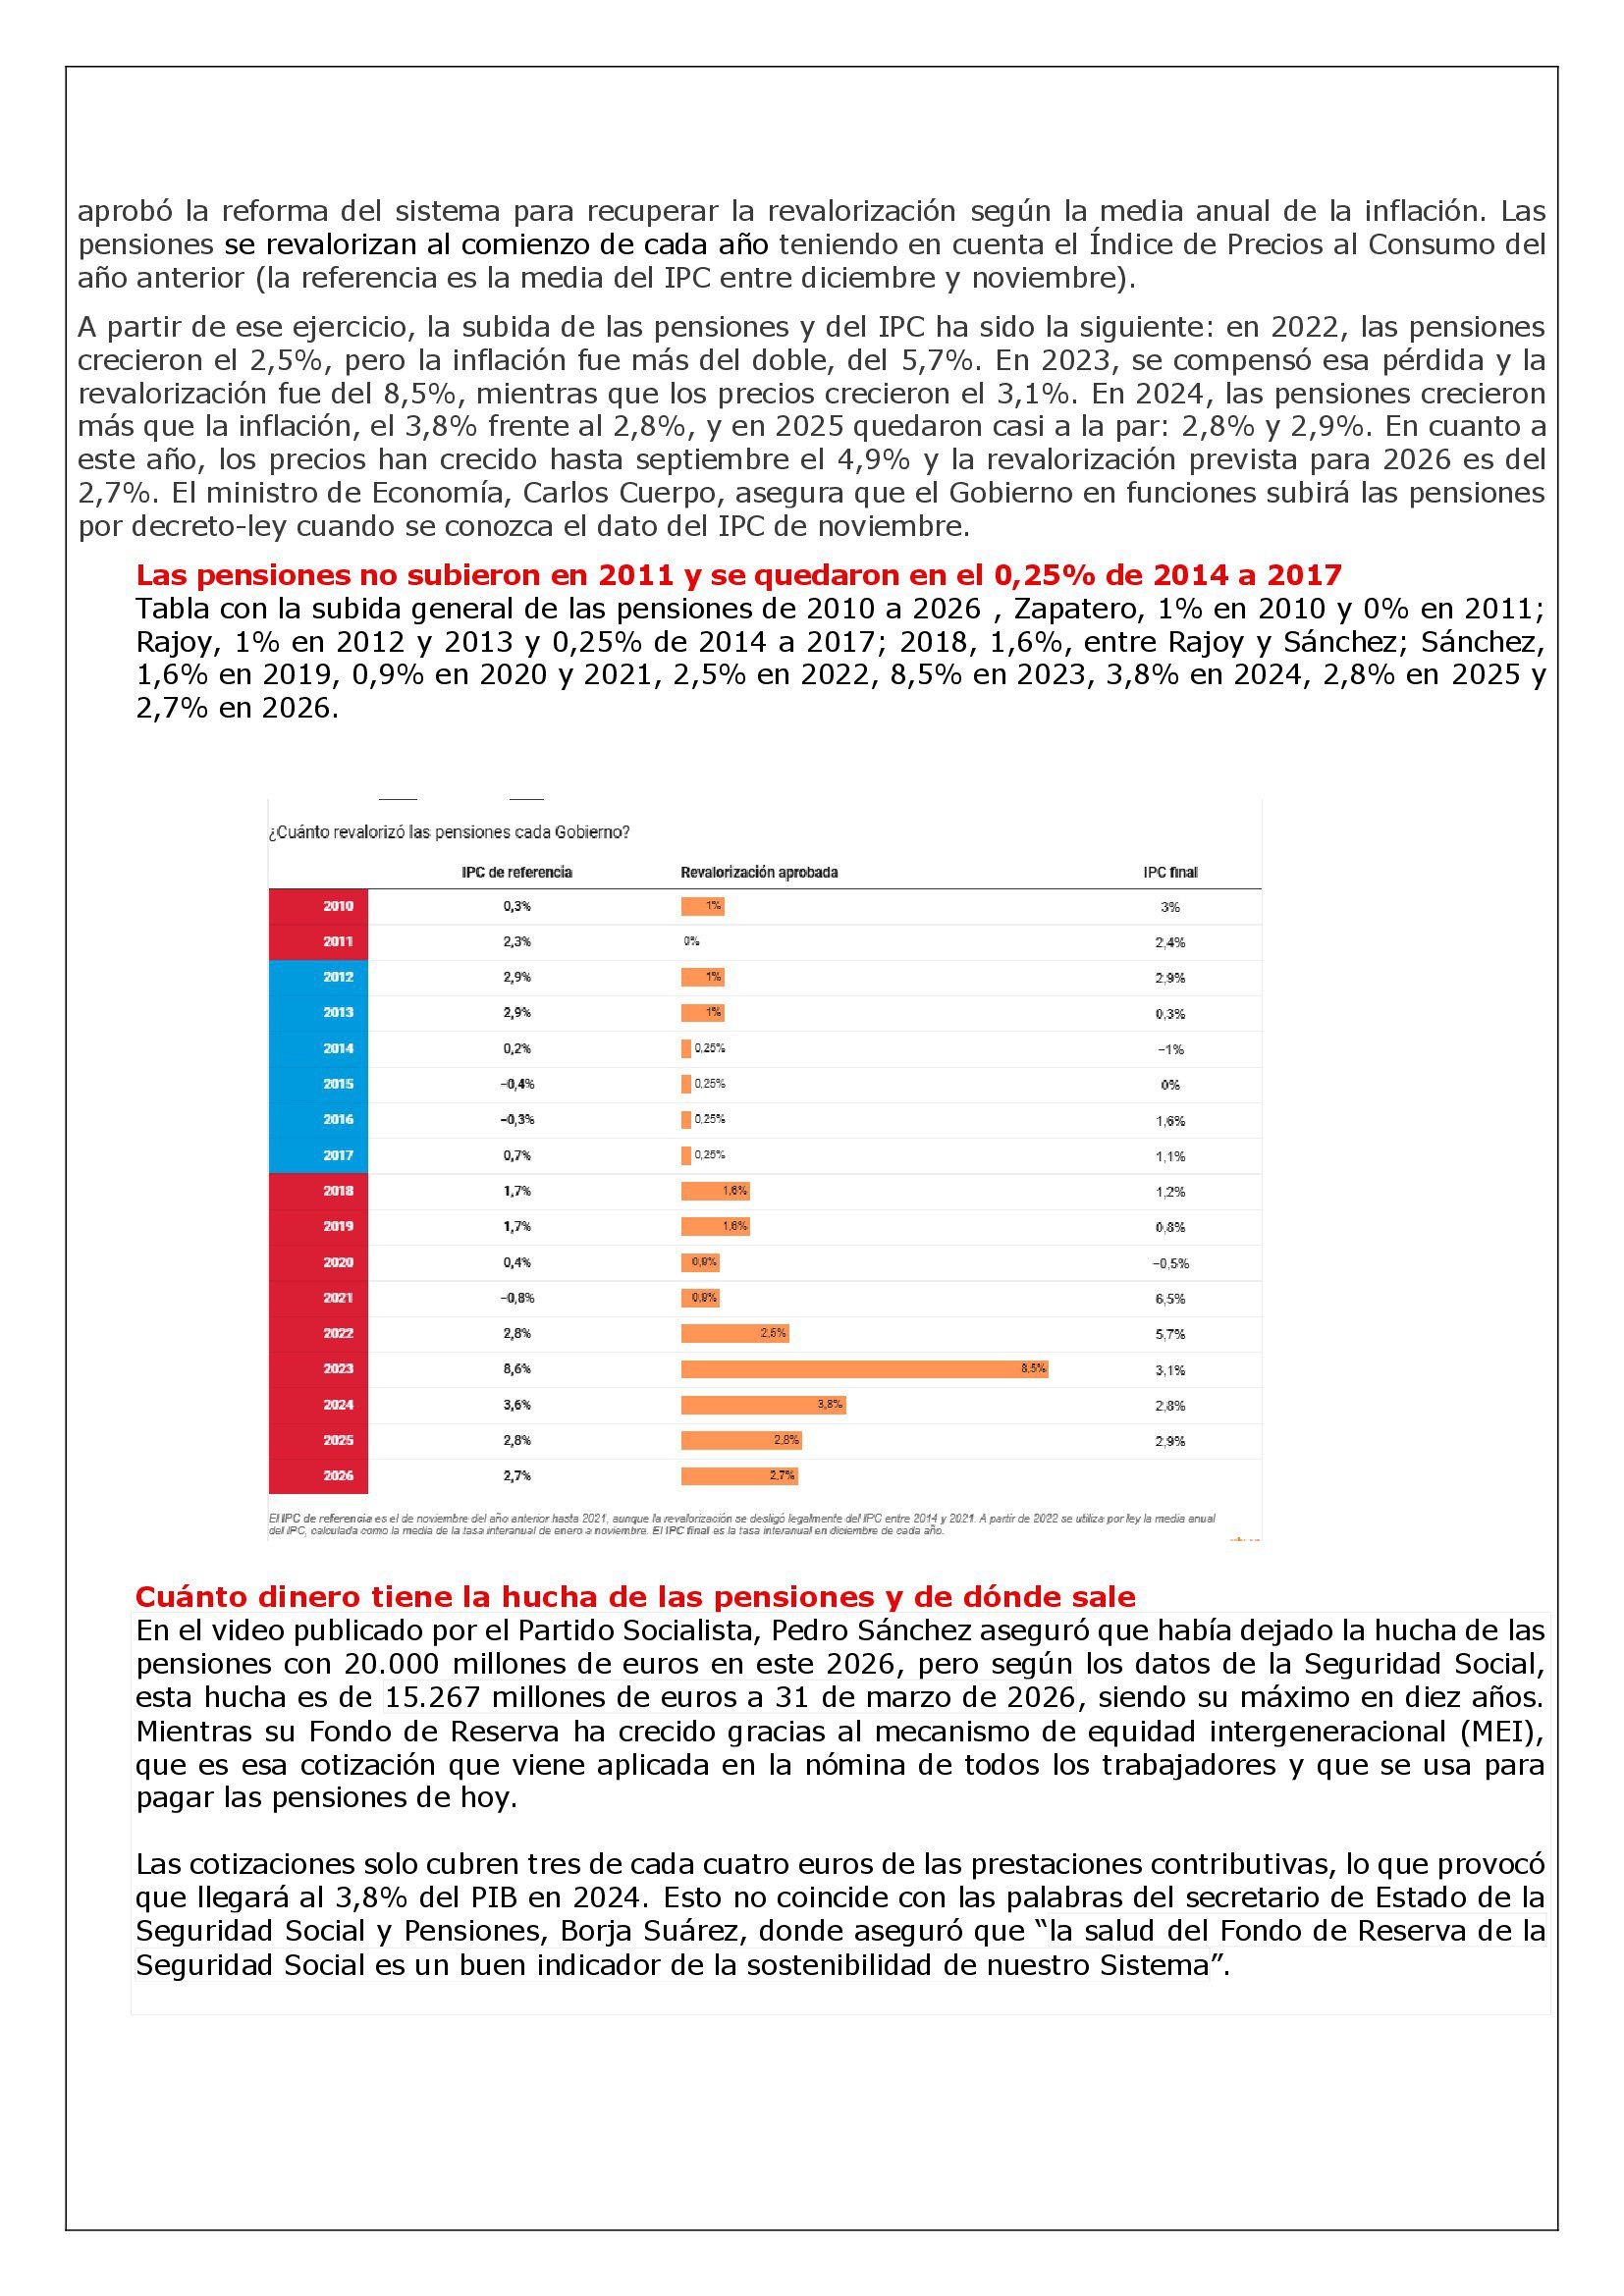
El cruce de declaraciones empezó el domingo 11 de octubre, cuando el PSOE difundió un vídeo de Sánchez dirigido a los jubilados: “Supieron muy bien lo que significaron los gobiernos de derechas, supieron muy bien lo que significó el congelar las pensiones”. El vicesecretario de Hacienda del PP, Juan Bravo, respondió al mensaje alegando que la única congelación que hubo de las pensiones fue con la aprobación del Real Decreto-ley 8/2010 cuando gobernaba José Luis Rodríguez Zapatero, y que Sánchez votó a favor, adjuntando una foto.
La congelación de la subida de las pensiones venía regulada en el artículo 4 de la citada norma, dejando fuera de estas a las pensiones mínimas, las no contributivas y las del antiguo Seguro Obligatorio de Vejez e Invalidez (SOVI).
La normativa salió adelante con 169 votos a favor, 168 votos en contra y 13 abstenciones, donde Sánchez votó sí (se puede comprobar en este enlace del congreso). Aun así, el ejecutivo de Sánchez ha sido el que más las ha subido en la última década.
Cuando llegó Mariano Rajoy a la Moncloa, las pensiones no se congelaron ni se recortaron, pero sí que se limitó la subida de esta a un 0,25% durante cuatro años (de 2014 a 2017), tal como recogió la Ley 23/2013. Además, durante el primer año de mandato las pensiones solo se revalorizaron un 1%, mientras que la inflación lo hizo un 2,9%, siendo esta decisión avalada por el Tribunal Constitucional en su sentencia 49/2015. Alberto Núñez Feijóo aseguró en un encuentro con los líderes europeos que las pensiones “son innegociables”. Se actualizarán conforme al IPC, sin duda”.
Vox tampoco se escapa, pues en el Real Decreto-ley 3/2026 por el que se aprobó una subida en las pensiones del 2,7% (conforme al IPC), los 33 diputados de la formación verde votaron en contra, mientras que hubo 317 votos a favor, según recoge el registro de la votación.
José María Figaredo, portavoz económico de Vox, en una entrevista concedida a El Debate el pasado 4 de octubre optó por “una reforma estructural hacia un modelo mixto que combine el reparto con la capitalización individual”, es decir, que sume al sistema actual (las cotizaciones de hoy pagan las pensiones de hoy) el ahorro de cada trabajador para su propia pensión.
Sin embargo, sus palabras no sentaron tan bien y este martes rectificó y pidió estudiar todas las alternativas, tras negar Santiago Abascal que su partido quiera privatizarlas.
La reforma del PP en 2013 desligó las pensiones del IPC
Con el argumento de que el país arrastraba las consecuencias de la crisis económica, el Ejecutivo decidió ese 2013 desligar el IPC de la subida de las pensiones. Para ello, aprobó la denominada Ley reguladora del factor de sostenibilidad, que fijaba una subida mínima del 0,25% y una máxima del IPC más 0,5%, pero no garantizaba a los pensionistas mantener su poder adquisitivo.
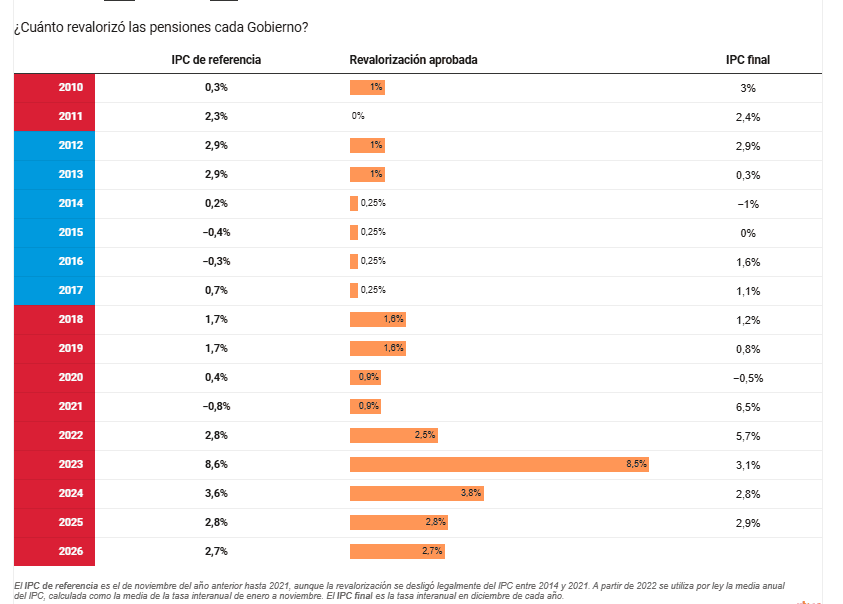
Tras esta reforma, el decreto con la actualización para 2014 fijó una subida de las pensiones del 0,25%, cuando la inflación ese año fue negativa, del -1%. Fue lo mismo que decidió el Gobierno de Mariano Rajoy para los años 2015, 2016, 2017 y 2018, una subida mínima mientras el IPC iba en ascenso: del 0% en ese primer año, al 1,6%, el 1,1% y el 1,2% en los siguientes. Es decir, salvo el 2014 y el 2015, las pensiones crecieron pero bastante por debajo de los precios.
En 2018 se vuelven a revalorizar con la inflación
El ascenso decidido para el año 2018 no fue sin embargo el definitivo. Tras la prórroga inicial de los Presupuestos Generales, el Ejecutivo de Rajoy presentó unas nuevas cuentas al Congreso en primavera, pero para cuando concluyó la tramitación y fueron aprobadas, había cambiado el Gobierno: el PSOE sacó adelante una moción de censura que destituyó a Rajoy y llevó a Pedro Sánchez a La Moncloa. Los Presupuestos con los que empezó el nuevo Gobierno socialista, diseñados por el Ejecutivo anterior del PP, recogían una subida de las pensiones del 1,6%, es decir, por encima del 1,2% con que cerró ese año la inflación. La inflación escaló ese año al 1,7%, por lo que el Gobierno tuvo que abonar una paga extra a inicios de 2019 para corregir esa décima de diferencia.
Para 2019, el nuevo Ejecutivo aprobó un decreto-ley para actualizar las pensiones al 1,6%, el doble de lo que subieron los precios, el 0,8%. La revalorización fue del 0,9% para los años 2020 y 2021, los años más golpeados por la pandemia por la Covid-19 y en los que los precios pasaron del hundimiento al rebote: del -0,5%, a crecer un 6,5%.
Para 2019, el nuevo Ejecutivo aprobó un decreto-ley para actualizar las pensiones al 1,6%, el doble de lo que subieron los precios, el 0,8%. La revalorización fue del 0,9% para los años 2020 y 2021, los años más golpeados por la pandemia por la Covid-19 y en los que los precios pasaron del hundimiento al rebote: del -0,5%, a crecer un 6,5%.
El Gobierno de coalición reforma la ley para revalorizarlas con el IPC
Seguía vigente el sistema aprobado por el Gobierno anterior para desligar la subida de las pensiones al IPC. El Gobierno de coalición de PSOE y Podemos, formado tras las elecciones generales de noviembre de 2019, aprobó la reforma del sistema para recuperar la revalorización según la media anual de la inflación. Las pensiones se revalorizan al comienzo de cada año teniendo en cuenta el Índice de Precios al Consumo del año anterior (la referencia es la media del IPC entre diciembre y noviembre).
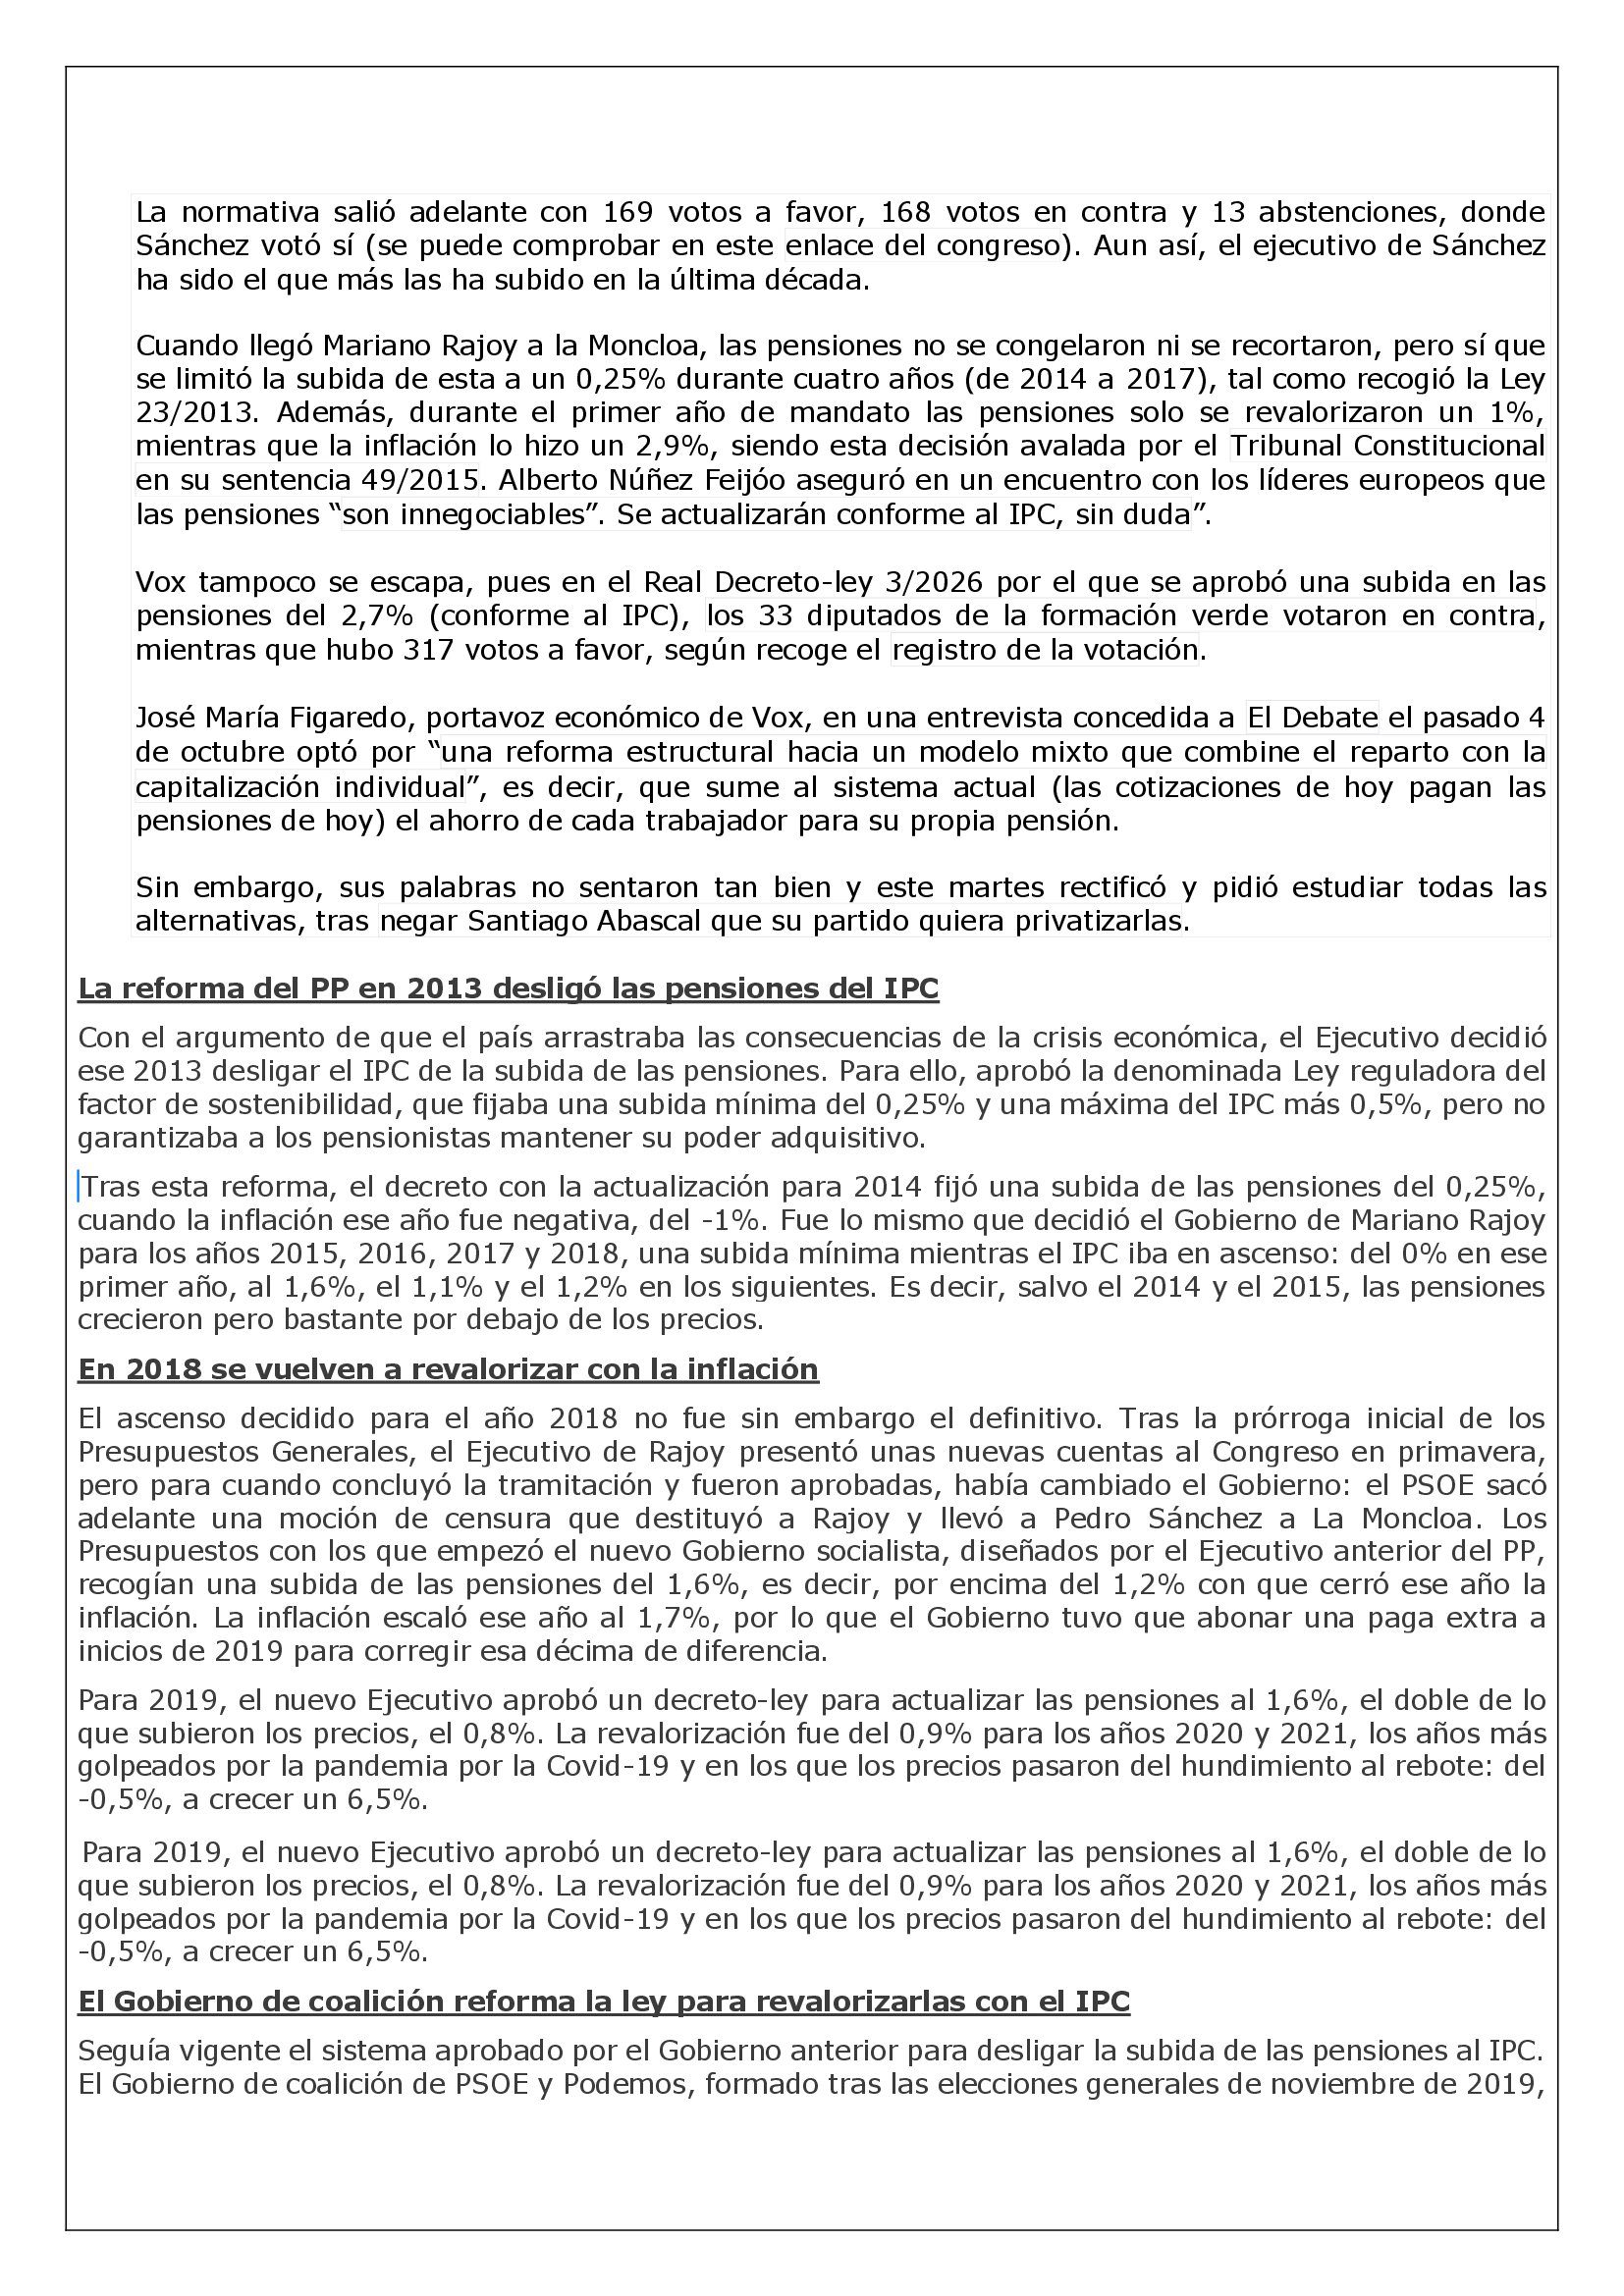
A partir de ese ejercicio, la subida de las pensiones y del IPC ha sido la siguiente: en 2022, las pensiones crecieron el 2,5%, pero la inflación fue más del doble, del 5,7%. En 2023, se compensó esa pérdida y la revalorización fue del 8,5%, mientras que los precios crecieron el 3,1%. En 2024, las pensiones crecieron más que la inflación, el 3,8% frente al 2,8%, y en 2025 quedaron casi a la par: 2,8% y 2,9%. En cuanto a este año, los precios han crecido hasta septiembre el 4,9% y la revalorización prevista para 2026 es del 2,7%. El ministro de Economía, Carlos Cuerpo, asegura que el Gobierno en funciones subirá las pensiones por decreto-ley cuando se conozca el dato del IPC de noviembre.
Las pensiones no subieron en 2011 y se quedaron en el 0,25% de 2014 a 2017
Tabla con la subida general de las pensiones de 2010 a 2026 , Zapatero, 1% en 2010 y 0% en 2011; Rajoy, 1% en 2012 y 2013 y 0,25% de 2014 a 2017; 2018, 1,6%, entre Rajoy y Sánchez; Sánchez, 1,6% en 2019, 0,9% en 2020 y 2021, 2,5% en 2022, 8,5% en 2023, 3,8% en 2024, 2,8% en 2025 y 2,7% en 2026.
Cuánto dinero tiene la hucha de las pensiones y de dónde sale
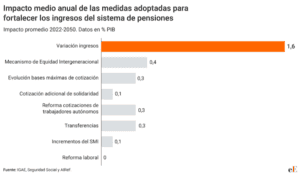
En el video publicado por el Partido Socialista, Pedro Sánchez aseguró que había dejado la hucha de las pensiones con 20.000 millones de euros en este 2026, pero según los datos de la Seguridad Social, esta hucha es de 15.267 millones de euros a 31 de marzo de 2026, siendo su máximo en diez años. Mientras su Fondo de Reserva ha crecido gracias al mecanismo de equidad intergeneracional (MEI), que es esa cotización que viene aplicada en la nómina de todos los trabajadores y que se usa para pagar las pensiones de hoy.
Las cotizaciones solo cubren tres de cada cuatro euros de las prestaciones contributivas, lo que provocó que llegará al 3,8% del PIB en 2024. Esto no coincide con las palabras del secretario de Estado de la Seguridad Social y Pensiones, Borja Suárez, donde aseguró que “la salud del Fondo de Reserva de la Seguridad Social es un buen indicador de la sostenibilidad de nuestro Sistema”.
Una hucha suena a algo que se llena con lo que te sobra, con lo que no te gastas. Pues bien, la realidad es que la Seguridad Social no tiene nada con lo que llenar la supuesta hucha. La Seguridad Social y las llamadas «Clases pasivas« tuvieron unos gastos el pasado año de unos 258.000 millones de euros.
Empieza a resultar agotador que se utilice como prueba de la buena salud de un sistema que acumula desequilibrios cada vez mayores. En 2018, la hucha tenía 5.305 millones de euros. Al cierre de 2025, había aumentado hasta los 12.178 millones. Es decir, 6.873 millones más. Estupendo.
Durante ese mismo periodo, la deuda de la Seguridad Social con el Estado ha aumentado en 72.634 millones y las transferencias estatales al sistema han sumado unos 304.000 millones. Dicho de otra manera: por cada euro adicional en la hucha, la Seguridad Social ha acumulado 10,6 euros más de deuda con el Estado y ha recibido 44,2 euros en transferencias públicas. Y mientras tanto, el sistema contributivo sigue registrando un déficit estructural creciente. Que aumente el saldo de la hucha puede ser positivo.
Pero que se utilice para ocultar el estado de las cuentas es bastante menos defendible. El problema es que aumenta a base de deuda. Imagina que ganas 20.000 euros al año y gastas 25.000. Tienes un déficit de 5.000 euros. Un día consigues un trabajo extra que te proporciona otros 1.000 euros. Puedes utilizarlos para reducir tus necesidades de financiación o guardarlos en una hucha. Si haces lo segundo, tendrás 1.000 euros ahorrados, pero seguirás gastando 4.000 euros más de lo que ingresas y necesitarás endeudarte para pagar las facturas. Tu hucha habrá crecido, pero eso no significa que tus finanzas estén saneadas.
Esa es precisamente la trampa de celebrar el crecimiento del Fondo de Reserva sin mirar las cuentas del conjunto de la Seguridad Social. Cada vez que alguien propone reformar las pensiones, aparecen los de siempre asegurando que se pretende privatizarlas, entregarlas a los fondos de inversión o condenar a nuestros mayores a la pobreza. Es una falsedad. Nadie tiene que elegir entre un sistema público de reparto y otro de capitalización. Por mucho que algunos se empeñen en ignorarlo, el reparto también tiene riesgos. Se llaman demografía, empleo, salarios y productividad. Precisamente por eso tiene sentido diversificar las fuentes de renta durante la jubilación y diseñar un primer pilar público financieramente sostenible. Reformar las pensiones no significa dejar de pagar las actuales. Significa establecer las condiciones para que las futuras también puedan pagarse sin exigir sacrificios crecientes a las siguientes generaciones. Hay distintas alternativas y todas tienen ventajas y costes. Lo que no podemos es seguir fingiendo que cualquier reforma es un ataque a los pensionistas mientras celebramos que la hucha crece y miramos hacia otro lado cuando aparecen las facturas. Porque las pensiones futuras no están en peligro por hablar de reformas. Están en peligro si nos negamos a afrontar los desequilibrios que hacen necesarias esas reformas. Y eso debería preocuparnos bastante más que los espantajos sobre una privatización imaginaria.