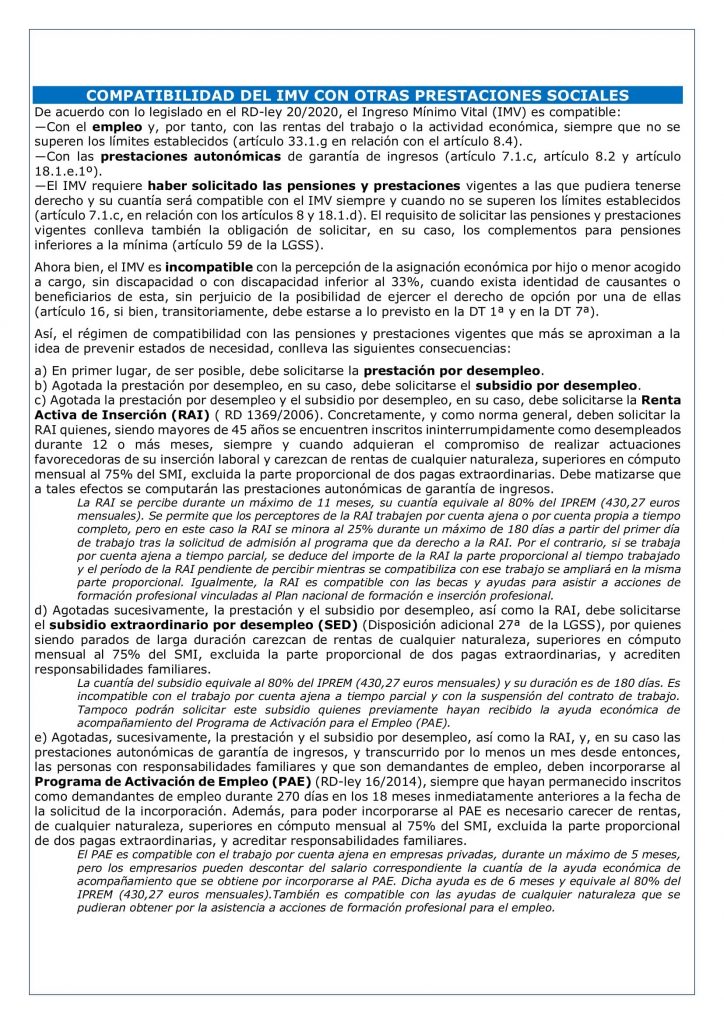
De acuerdo con lo legislado en el RD-ley 20/2020, el Ingreso Mínimo Vital (IMV) es compatible:
―Con el empleo y, por tanto, con las rentas del trabajo o la actividad económica, siempre que no se superen los límites establecidos (artículo 33.1.g en relación con el artículo 8.4).
―Con las prestaciones autonómicas de garantía de ingresos (artículo 7.1.c, artículo 8.2 y artículo 18.1.e.1º).
―El IMV requiere haber solicitado las pensiones y prestaciones vigentes a las que pudiera tenerse derecho y su cuantía será compatible con el IMV siempre y cuando no se superen los límites establecidos (artículo 7.1.c, en relación con los artículos 8 y 18.1.d). El requisito de solicitar las pensiones y prestaciones vigentes conlleva también la obligación de solicitar, en su caso, los complementos para pensiones inferiores a la mínima (artículo 59 de la LGSS).
Ahora bien, el IMV es incompatible con la percepción de la asignación económica por hijo o menor acogido a cargo, sin discapacidad o con discapacidad inferior al 33%, cuando exista identidad de causantes o beneficiarios de esta, sin perjuicio de la posibilidad de ejercer el derecho de opción por una de ellas (artículo 16, si bien, transitoriamente, debe estarse a lo previsto en la DT 1ª y en la DT 7ª).
Así, el régimen de compatibilidad con las pensiones y prestaciones vigentes que más se aproximan a la idea de prevenir estados de necesidad, conlleva las siguientes consecuencias:
a) En primer lugar, de ser posible, debe solicitarse la prestación por desempleo.
b) Agotada la prestación por desempleo, en su caso, debe solicitarse el subsidio por desempleo.
c) Agotada la prestación por desempleo y el subsidio por desempleo, en su caso, debe solicitarse la Renta Activa de Inserción (RAI) ( RD 1369/2006). Concretamente, y como norma general, deben solicitar la RAI quienes, siendo mayores de 45 años se encuentren inscritos ininterrumpidamente como desempleados durante 12 o más meses, siempre y cuando adquieran el compromiso de realizar actuaciones favorecedoras de su inserción laboral y carezcan de rentas de cualquier naturaleza, superiores en cómputo mensual al 75% del SMI, excluida la parte proporcional de dos pagas extraordinarias. Debe matizarse que a tales efectos se computarán las prestaciones autonómicas de garantía de ingresos.
La RAI se percibe durante un máximo de 11 meses, su cuantía equivale al 80% del IPREM (430,27 euros mensuales). Se permite que los perceptores de la RAI trabajen por cuenta ajena o por cuenta propia a tiempo completo, pero en este caso la RAI se minora al 25% durante un máximo de 180 días a partir del primer día de trabajo tras la solicitud de admisión al programa que da derecho a la RAI. Por el contrario, si se trabaja por cuenta ajena a tiempo parcial, se deduce del importe de la RAI la parte proporcional al tiempo trabajado y el período de la RAI pendiente de percibir mientras se compatibiliza con ese trabajo se ampliará en la misma parte proporcional. Igualmente, la RAI es compatible con las becas y ayudas para asistir a acciones de formación profesional vinculadas al Plan nacional de formación e inserción profesional.
d) Agotadas sucesivamente, la prestación y el subsidio por desempleo, así como la RAI, debe solicitarse el subsidio extraordinario por desempleo (SED) (Disposición adicional 27ª de la LGSS), por quienes siendo parados de larga duración carezcan de rentas de cualquier naturaleza, superiores en cómputo mensual al 75% del SMI, excluida la parte proporcional de dos pagas extraordinarias, y acrediten responsabilidades familiares.
La cuantía del subsidio equivale al 80% del IPREM (430,27 euros mensuales) y su duración es de 180 días. Es incompatible con el trabajo por cuenta ajena a tiempo parcial y con la suspensión del contrato de trabajo. Tampoco podrán solicitar este subsidio quienes previamente hayan recibido la ayuda económica de acompañamiento del Programa de Activación para el Empleo (PAE).
e) Agotadas, sucesivamente, la prestación y el subsidio por desempleo, así como la RAI, y, en su caso las prestaciones autonómicas de garantía de ingresos, y transcurrido por lo menos un mes desde entonces, las personas con responsabilidades familiares y que son demandantes de empleo, deben incorporarse al Programa de Activación de Empleo (PAE) (RD-ley 16/2014), siempre que hayan permanecido inscritos como demandantes de empleo durante 270 días en los 18 meses inmediatamente anteriores a la fecha de la solicitud de la incorporación. Además, para poder incorporarse al PAE es necesario carecer de rentas, de cualquier naturaleza, superiores en cómputo mensual al 75% del SMI, excluida la parte proporcional de dos pagas extraordinarias, y acreditar responsabilidades familiares.
El PAE es compatible con el trabajo por cuenta ajena en empresas privadas, durante un máximo de 5 meses, pero los empresarios pueden descontar del salario correspondiente la cuantía de la ayuda económica de acompañamiento que se obtiene por incorporarse al PAE. Dicha ayuda es de 6 meses y equivale al 80% del IPREM (430,27 euros mensuales).También es compatible con las ayudas de cualquier naturaleza que se pudieran obtener por la asistencia a acciones de formación profesional para el empleo.


Hola y si yo no tengo cargas familiares como me lo montó….51 años tengo
No sabemos a que te refieres con «como me lo monto».
Se debe ser un poco más concreto en las consultas, si te refieres a las posibles ayudas, te interesará: SITUACIONES FAMILIARES Y PRESTACIONES SOCIALES 2.- AYUDAS INDEPENDIENTES DE LAS RESPONSABILIDADES FAMILIARES https://laboralpensiones.com/situaciones-familiares-y-prestaciones-sociales-2-ayudas-independientes-de-las-responsabilidades-familiares/