El gasto francés pasará del 14,4% del PIB en 2022 al 13,6% en 2070, mientras que España lo elevará del 13,1% al 16,7%
Fedea ha publicado un informe donde ha analizado el impacto de la reforma de pensiones de 2023, implementada por el entonces ministro de Seguridad Social y actual gobernador del Banco de España, José Escrivá.
El documento recoge que España es el país donde más crece el gasto en pensiones en las próximas décadas. Concretamente, el gasto público en proporción sobre el PIB pasa del 13,1% de 2022 al 16,9% en 2045 y al 16,7% en 2070. A precios de 2025, supone que la Seguridad Social pasará de desembolsar 225.000 millones de euros en 2022 a 286.000 millones en 2045 y 283.000 millones en 2070.
Esta evolución contrasta con la de Francia. En el país vecino, las previsiones apuntan a una reducción del gasto: pasará del 14,4% del PIB en 2022 al 13,9% en 2045 y al 13,6% en 2070. Una evolución que resulta paradójica si se tiene en cuenta que en Francia la pensión media alcanzó los 1.705 euros brutos mensuales a finales de 2024,
Su edad legal de retiro, hasta que la reforma de 2023 aprobó elevarla progresivamente a 64. Sin embargo, su aplicación quedó suspendida hasta 2028, por lo que actualmente la edad depende del año de nacimiento y oscila entre los 62 años y nueve meses y los 63 años y nueve meses para quienes nacieron entre 1964 y 1968.
No obstante, el futuro de la reforma es incierto. pues algunos partidos han defendido derogarla para recuperar los 62 años como edad legal e incluso rebajarla a 60 para determinados trabajadores. En cambio, en España, la vigencia de la reforma de Escrivá sitúa la edad ordinaria de jubilación en 2027 en los 65 años para quienes hayan cotizado al menos 38 años y seis meses y de 67 para los que no cumplan este mínimo.
Se apunta a dos factores para explicar esta diferencia: el distinto calendario de envejecimiento de la población en ambos países y la tasa de reposición de sus respectivos sistemas de pensiones.
Hay que tener en cuenta que el sistema francés ya tiene a toda su generación del baby boom jubilada y nosotros, no La diferencia responde a que el auge de la natalidad llegó más tarde a España que al resto de Europa. «Nuestra generación del baby boom lleva un decalaje de unos diez años con la generación del baby boom del resto de Europa. Después de la Segunda Guerra Mundial hubo una natalidad muy fuerte y en España el boom de natalidad no ocurre hasta los años 60″.
Precisamente, esta cuestión demográfica tiene consecuencias directas sobre el gasto en pensiones: mientras que en buena parte de Europa el grueso de la generación del baby boom ya se ha jubilado, en España este proceso acaba de comenzar. Por tanto, el mayor impacto presupuestario de la llegada de estas generaciones a la jubilación todavía está por producirse.
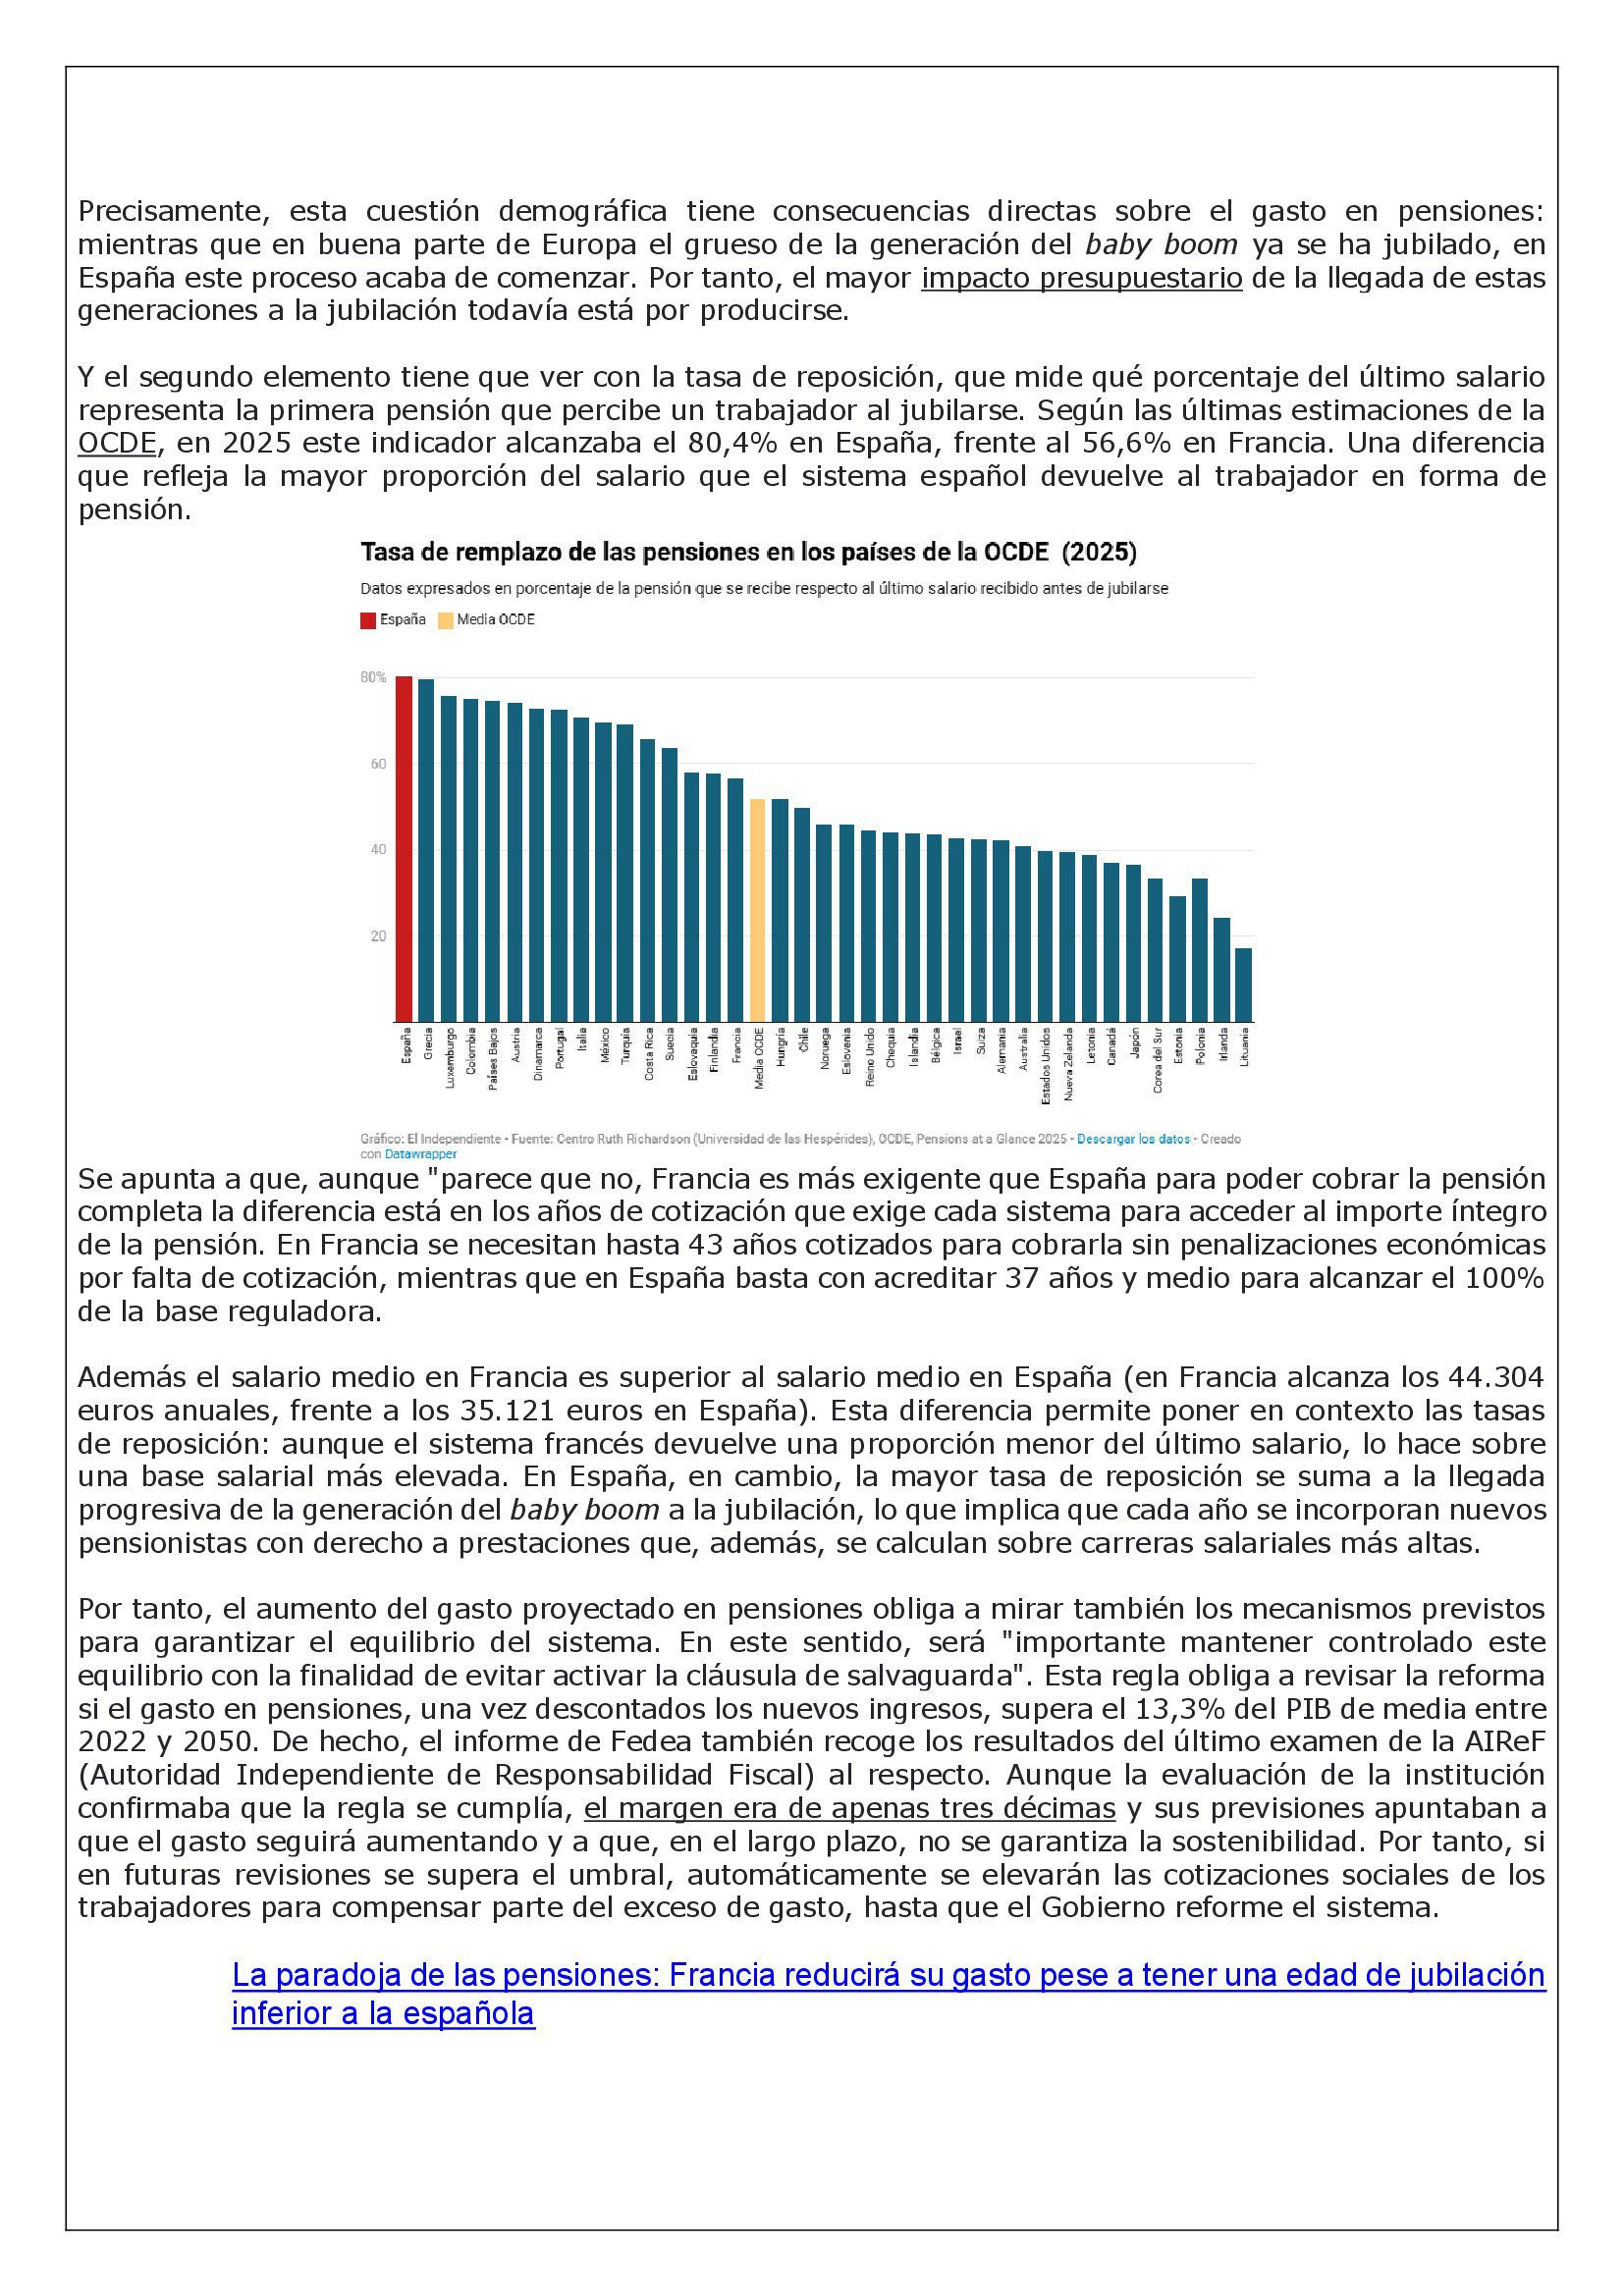
Y el segundo elemento tiene que ver con la tasa de reposición, que mide qué porcentaje del último salario representa la primera pensión que percibe un trabajador al jubilarse. Según las últimas estimaciones de la OCDE, en 2025 este indicador alcanzaba el 80,4% en España, frente al 56,6% en Francia. Una diferencia que refleja la mayor proporción del salario que el sistema español devuelve al trabajador en forma de pensión.
Se apunta a que, aunque «parece que no, Francia es más exigente que España para poder cobrar la pensión completa la diferencia está en los años de cotización que exige cada sistema para acceder al importe íntegro de la pensión. En Francia se necesitan hasta 43 años cotizados para cobrarla sin penalizaciones económicas por falta de cotización, mientras que en España basta con acreditar 37 años y medio para alcanzar el 100% de la base reguladora.
Además el salario medio en Francia es superior al salario medio en España (en Francia alcanza los 44.304 euros anuales, frente a los 35.121 euros en España). Esta diferencia permite poner en contexto las tasas de reposición: aunque el sistema francés devuelve una proporción menor del último salario, lo hace sobre una base salarial más elevada. En España, en cambio, la mayor tasa de reposición se suma a la llegada progresiva de la generación del baby boom a la jubilación, lo que implica que cada año se incorporan nuevos pensionistas con derecho a prestaciones que, además, se calculan sobre carreras salariales más altas.
Por tanto, el aumento del gasto proyectado en pensiones obliga a mirar también los mecanismos previstos para garantizar el equilibrio del sistema. En este sentido, será «importante mantener controlado este equilibrio con la finalidad de evitar activar la cláusula de salvaguarda». Esta regla obliga a revisar la reforma si el gasto en pensiones, una vez descontados los nuevos ingresos, supera el 13,3% del PIB de media entre 2022 y 2050. De hecho, el informe de Fedea también recoge los resultados del último examen de la AIReF (Autoridad Independiente de Responsabilidad Fiscal) al respecto. Aunque la evaluación de la institución confirmaba que la regla se cumplía, el margen era de apenas tres décimas y sus previsiones apuntaban a que el gasto seguirá aumentando y a que, en el largo plazo, no se garantiza la sostenibilidad. Por tanto, si en futuras revisiones se supera el umbral, automáticamente se elevarán las cotizaciones sociales de los trabajadores para compensar parte del exceso de gasto, hasta que el Gobierno reforme el sistema.