Apenas pasados dos días de la convocatoria de elecciones generales han asomado nítidas las intenciones de las fuerzas de la derecha en materia de pensiones.
Uno de los más importantes dirigentes de Vox, y el más implicado por el asunto, ha reclamado públicamente una reforma drástica de las pensiones españolas. Tan drástica que lo que propone las dejaría completamente irreconocibles.
Y eso resulta muy inquietante. Sobre todo por la situación política en la que esto se plantea. Para que Vox pueda aplicar esa y muchas otras recetas destructivas tiene que gobernar y eso sólo lo podrá hacer aliándose con el Partido Popular. Pero este, a su vez, sólo podrá gobernar aliándose con Vox: no existe ninguna otra forma con posibilidades reales.
El PP asumirá con seguridad la propuesta de Vox
Hoy el PP podrá decir lo que quiera acerca de las pensiones y del planteamiento de Vox, pero salvo que la suma de uno y otro no sea suficiente para gobernar, lo cierto es que sólo con un acuerdo con la otra fuerza podrá gobernar. Y todo el mundo sabe que ese es el único objetivo que guía sus pasos. No va a abandonarlo por muy elevado que sea el precio a pagar.
De tal forma que, si una de las condiciones para ello fuera arrasar nuestro sistema actual de pensiones ¾y con una altísima probabilidad lo será, por eso ya se anuncia¾, el PP lo asumirá. Máxime teniendo en cuenta que lo que propone Vox es bien deseado desde hace tiempo por los grupos de presión del sistema financiero con los que el PP guarda muy estrechas relaciones.
Y, no lo olvidemos, el PP realizó ya en 2013 una reforma de las pensiones enormemente grave y lesiva. Una reforma que se ocultó a los electores durante la campaña electoral. Que fue impuesta por su mayoría absoluta de entonces en el Congreso de los Diputados (la misma que ahora esperan tener sumando con Vox), sin pasarla ni debatirla en la Comisión del Pacto de Toledo, en solitario, sin negociarla con ninguna otra fuerza política, y menos aún negociarla con las organizaciones sindicales y empresariales como se había hecho hasta ese momento con todas las reformas de las pensiones en los veinte años anteriores. Hay, no cabe duda, precedentes.
Dos más dos, cuatro. Para poder gobernar, el PP tendrá que aceptar muchas de las cosas que le pida Vox, como ya lo está haciendo con tantas cuestiones en las CCAA en las que necesita a esa otra fuerza para gobernar. Y, en el fondo, lo que se les propone no les repugna. Más bien al contrario.
Pero, hay más, en los días siguientes a aquellas declaraciones se han sucedido otras que, aparentemente, las desdicen, pero claramente calculadas para evitar que los electores puedan tomar nota de las verdaderas pretensiones. Los desmentidos del líder de Vox, por un lado, y del líder del PP, por otro, afirmando que defienden por encima de todo el pago de las pensiones han sido claramente ambiguas, dejando siempre la puerta abierta ¾”con uno u otro sistema”, dicen¾ a las intenciones de desmantelar las pensiones actuales.
Mucho más claramente, la portavoz parlamentaria del Partido Popular, y persona de toda confianza del líder del mismo, acaba de reafirmar exactamente lo que sólo unos días antes había dicho el dirigente de Vox: la supuesta quiebra del sistema de pensiones y la convicción de que hay que suprimirlo e implantar otro en su lugar. Las voluntades se han sumado. No hay contradicción ninguna entre las dos fuerzas.
El cambio que se plantea daría lugar a unas pensiones bajísimas
Pero veamos, en primer término, en qué consiste la reforma de las pensiones de la que habla Vox, cuáles son sus argumentos para cambiar el sistema, y qué consecuencias entraña.
Lo que plantea es, tal y como ha dicho literalmente, “una reforma estructural hacia un modelo mixto que combine el [actual sistema de] reparto con la capitalización individual”. Expliquemos brevemente en lo que consiste.
Dado que, además, hace una referencia explícita a lo que “han hecho con éxito otros países europeos” no puede haber confusión. Se trata, por un lado, de reducir el sistema de reparto a unas escuálidas pensiones de mínimos pagadas con unas cotizaciones sociales muy inferiores a las actuales, lo que les facilita el apoyo de las organizaciones empresariales porque ese recorte reduciría drásticamente los costes laborales a costa de los derechos de pensión de los trabajadores. Por otro lado, todo lo cotizado por estos en función del salario, durante largos años y hasta ese momento, no daría lugar a derecho alguno de pensión, sino que se perdería. La pensión pública que sobreviviría sería una pensión mínima.
Complementariamente, por otro lado, el resto de la pensión sería de capitalización individual. Es decir, lo que cada persona pueda ahorrar por sus propios medios a través de un fondo privado de pensiones con una entidad financiera. Aquel que pueda más, mayor pensión tendrá, y los que puedan menos… Lo que en un fondo privado de pensiones de la naturaleza literal de este ¾individual¾ supone que sólo se ingresaría la parte del salario que cada cual pueda ahorrar, pero ya no la parte que ahora aportan las empresas, dado que ni siquiera se trata de un sistema de capitalización colectiva, como el que existe en la mayoría de los países que han implantado un sistema de capitalización.
En la práctica eso implica que, tanto por esta razón como por los bajos niveles salariales predominantes en España, las aportaciones no podrán ser para una inmensa mayoría de las personas muy importantes. Lo que dará lugar a unas pensiones de capitalización, en general, bastante reducidas. Incluso más bajas de las existentes en la gran mayoría de los países que tienen implantado de acuerdo con los datos que facilita la OCDE.
Los sistemas de capitalización son mucho peores que los de reparto
Al margen de que el sistema propuesto por Vox sea, entre los de capitalización, el peor de los posibles, veamos en comparación internacional los efectos que tendría el establecimiento de un sistema de estas características.
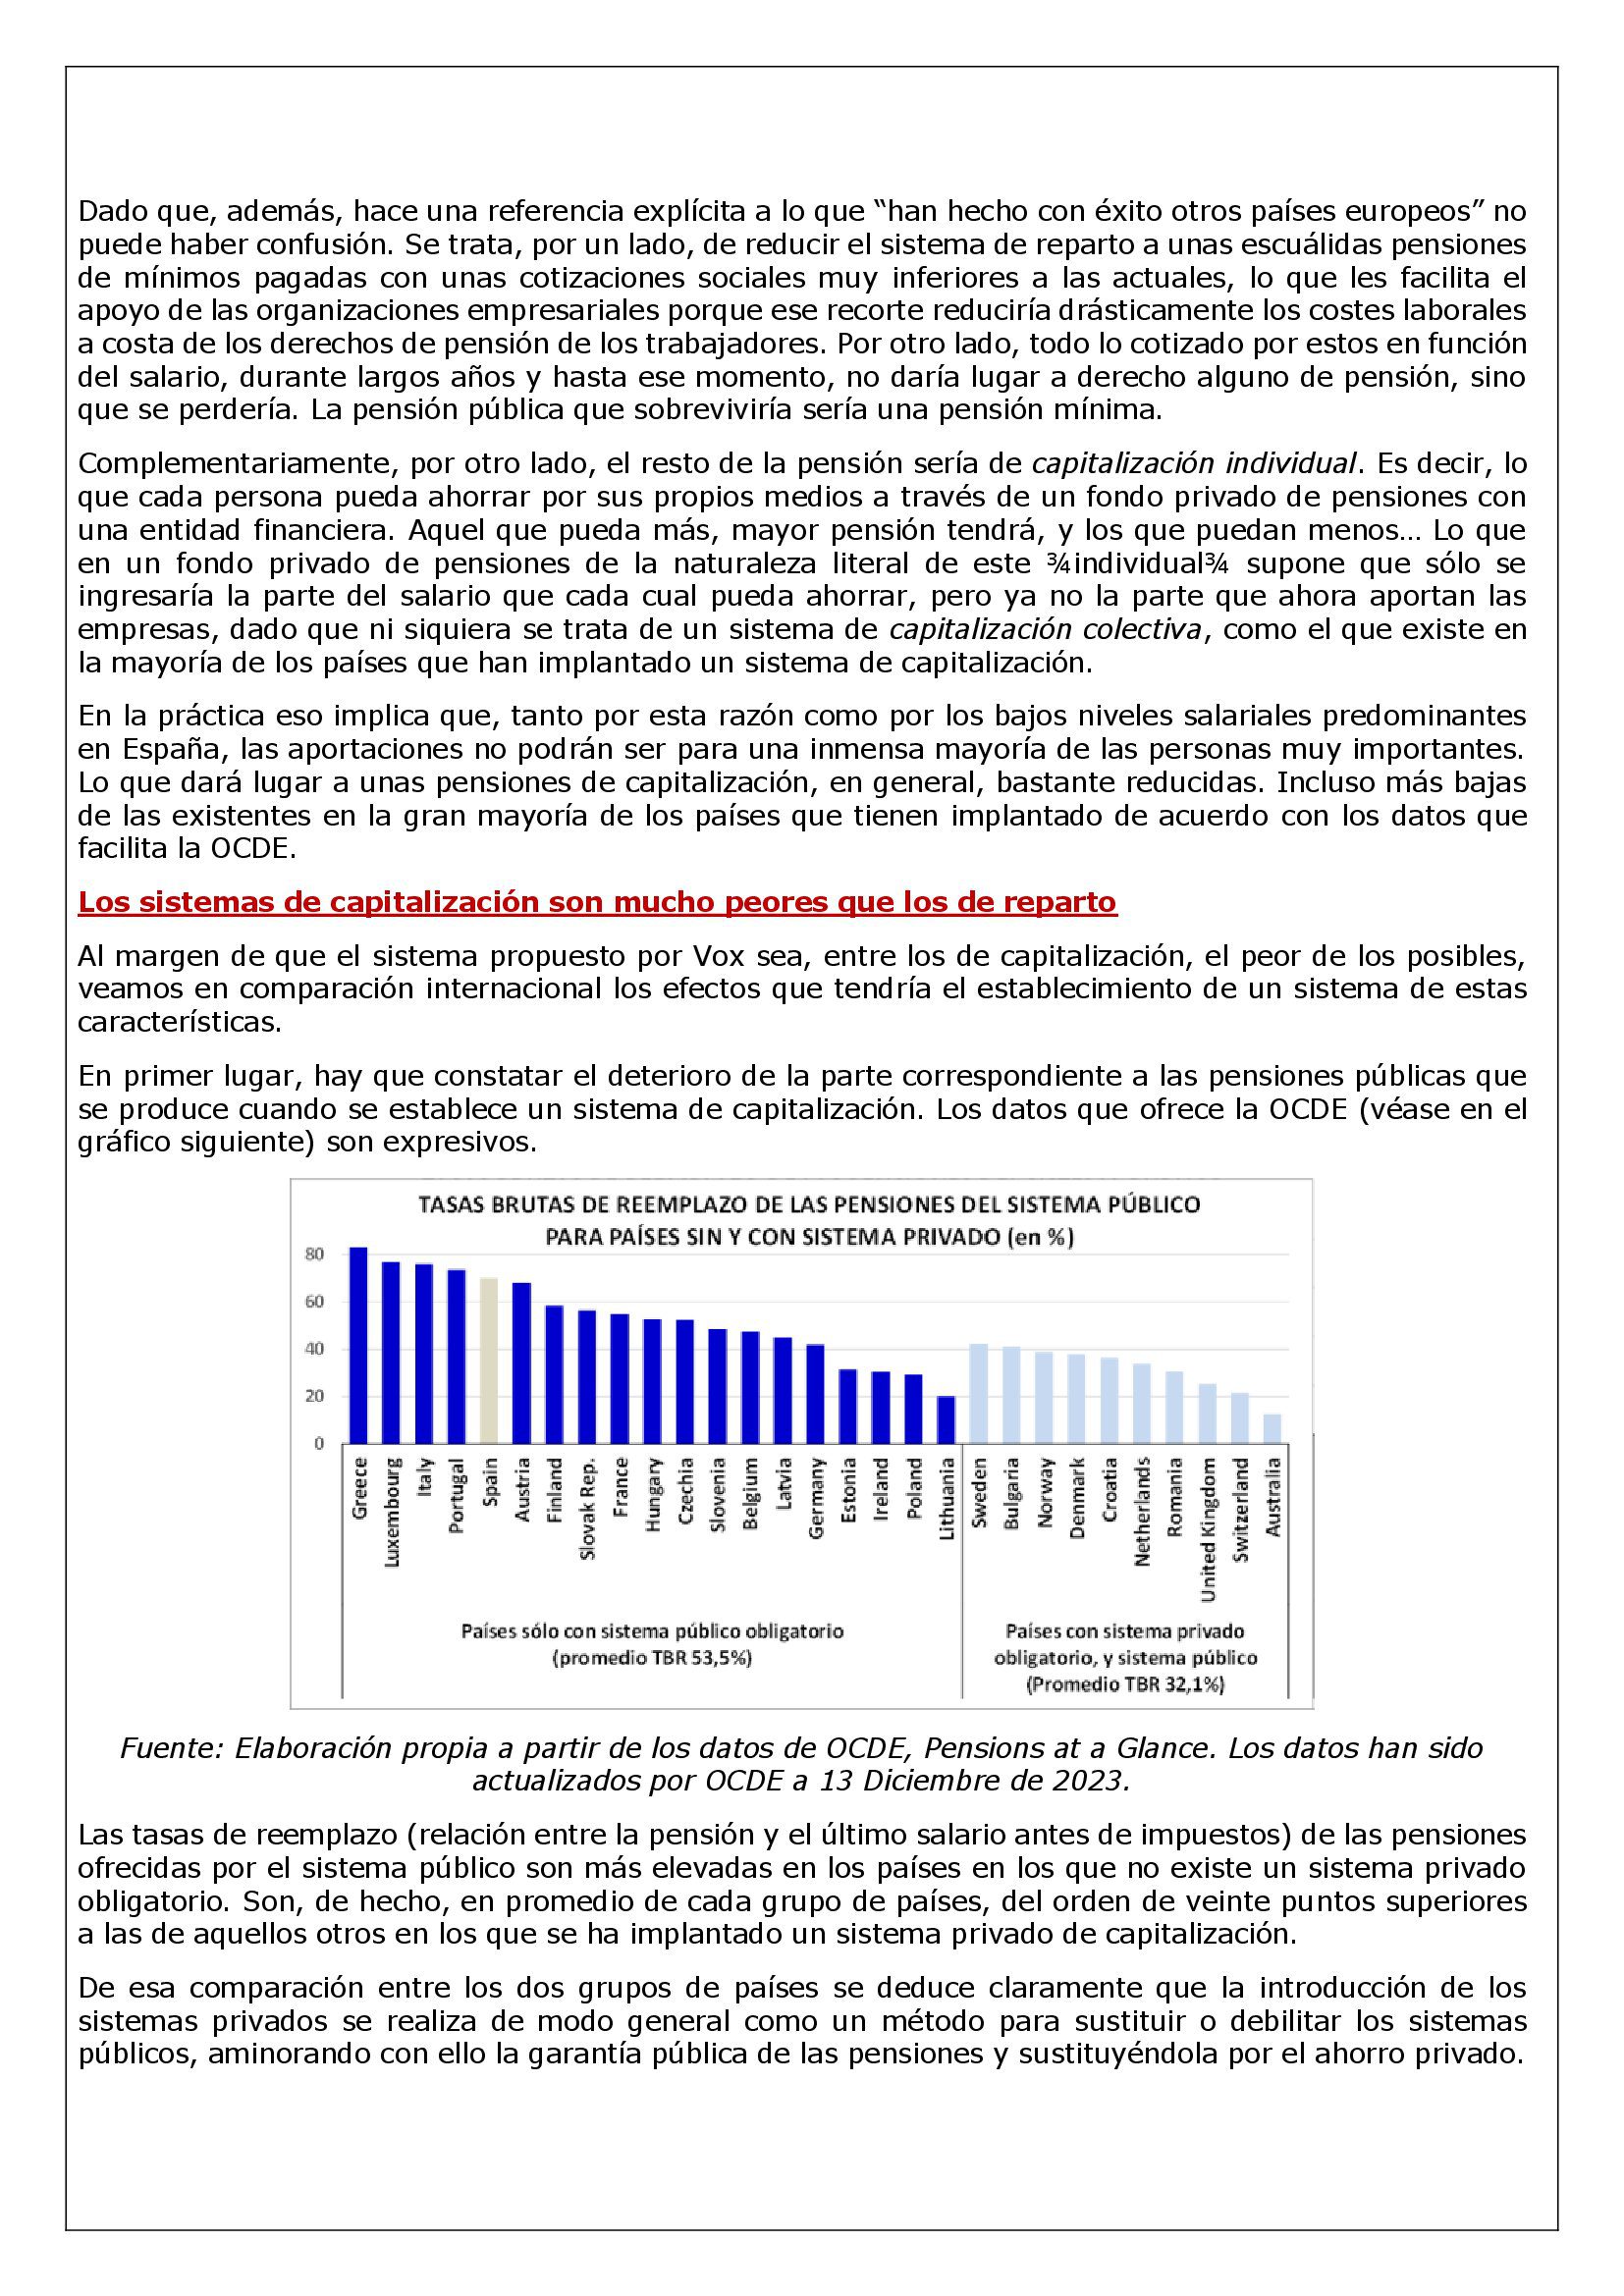
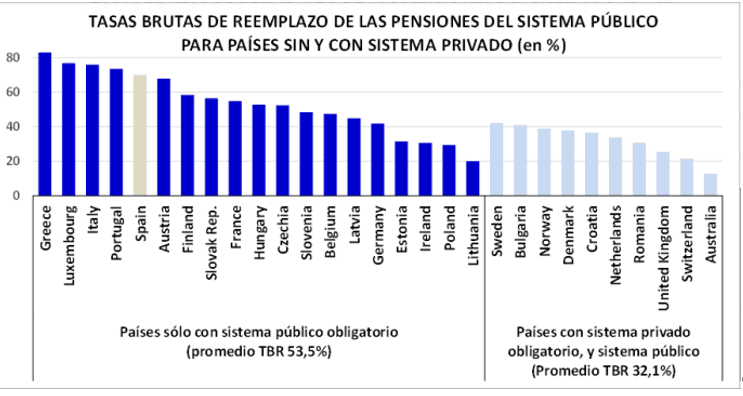
En primer lugar, hay que constatar el deterioro de la parte correspondiente a las pensiones públicas que se produce cuando se establece un sistema de capitalización. Los datos que ofrece la OCDE (véase en el gráfico siguiente) son expresivos.

Fuente: Elaboración propia a partir de los datos de OCDE, Pensions at a Glance. Los datos han sido actualizados por OCDE a 13 Diciembre de 2023.
Las tasas de reemplazo (relación entre la pensión y el último salario antes de impuestos) de las pensiones ofrecidas por el sistema público son más elevadas en los países en los que no existe un sistema privado obligatorio. Son, de hecho, en promedio de cada grupo de países, del orden de veinte puntos superiores a las de aquellos otros en los que se ha implantado un sistema privado de capitalización.
De esa comparación entre los dos grupos de países se deduce claramente que la introducción de los sistemas privados se realiza de modo general como un método para sustituir o debilitar los sistemas públicos, aminorando con ello la garantía pública de las pensiones y sustituyéndola por el ahorro privado.
En segundo lugar, los sistemas privados de capitalización ofrecen una menor seguridad a los futuros pensionistas que los sistemas públicos de reparto en cuanto a la cuantía de sus pensiones, dado que ¾a diferencia de los sistemas públicos¾ no se asegura la pensión que se obtenga, de forma que son los partícipes de esos fondos privados los que corren con el riesgo inherente al negocio de los fondos de pensiones.
De hecho, esto lo comprueba y destaca OCDE al señalar que los sistemas privados de capitalización “de prestación definida”, es decir, aquellos en los que la pensión que se obtiene está garantizada, han prácticamente desaparecido con el paso del tiempo, transformándose en sistemas “de aportación definida”. Eufemismo que encubre la idea de que, mientras sí se asegura el pago de las aportaciones por parte de los partícipes (sean solamente los trabajadores o estos junto con las empresas), no se mantiene ningún tipo de seguridad y garantía acerca de la pensión que realmente se consiga.
Como ya se ha dicho, la implantación de los sistemas privados obligatorios de pensiones es limitada respecto al conjunto de países OCDE, y en ellos el residuo que se mantiene del sistema público de pensiones, una vez privatizadas la mayoría de las pensiones, se utiliza para mantener unas pensiones asistenciales de supervivencia para la mayoría de las personas que no van a poder alcanzar, debido a sus limitadas rentas salariales, una pensión que a través del sistema privado de pensiones supere el umbral de la pobreza.
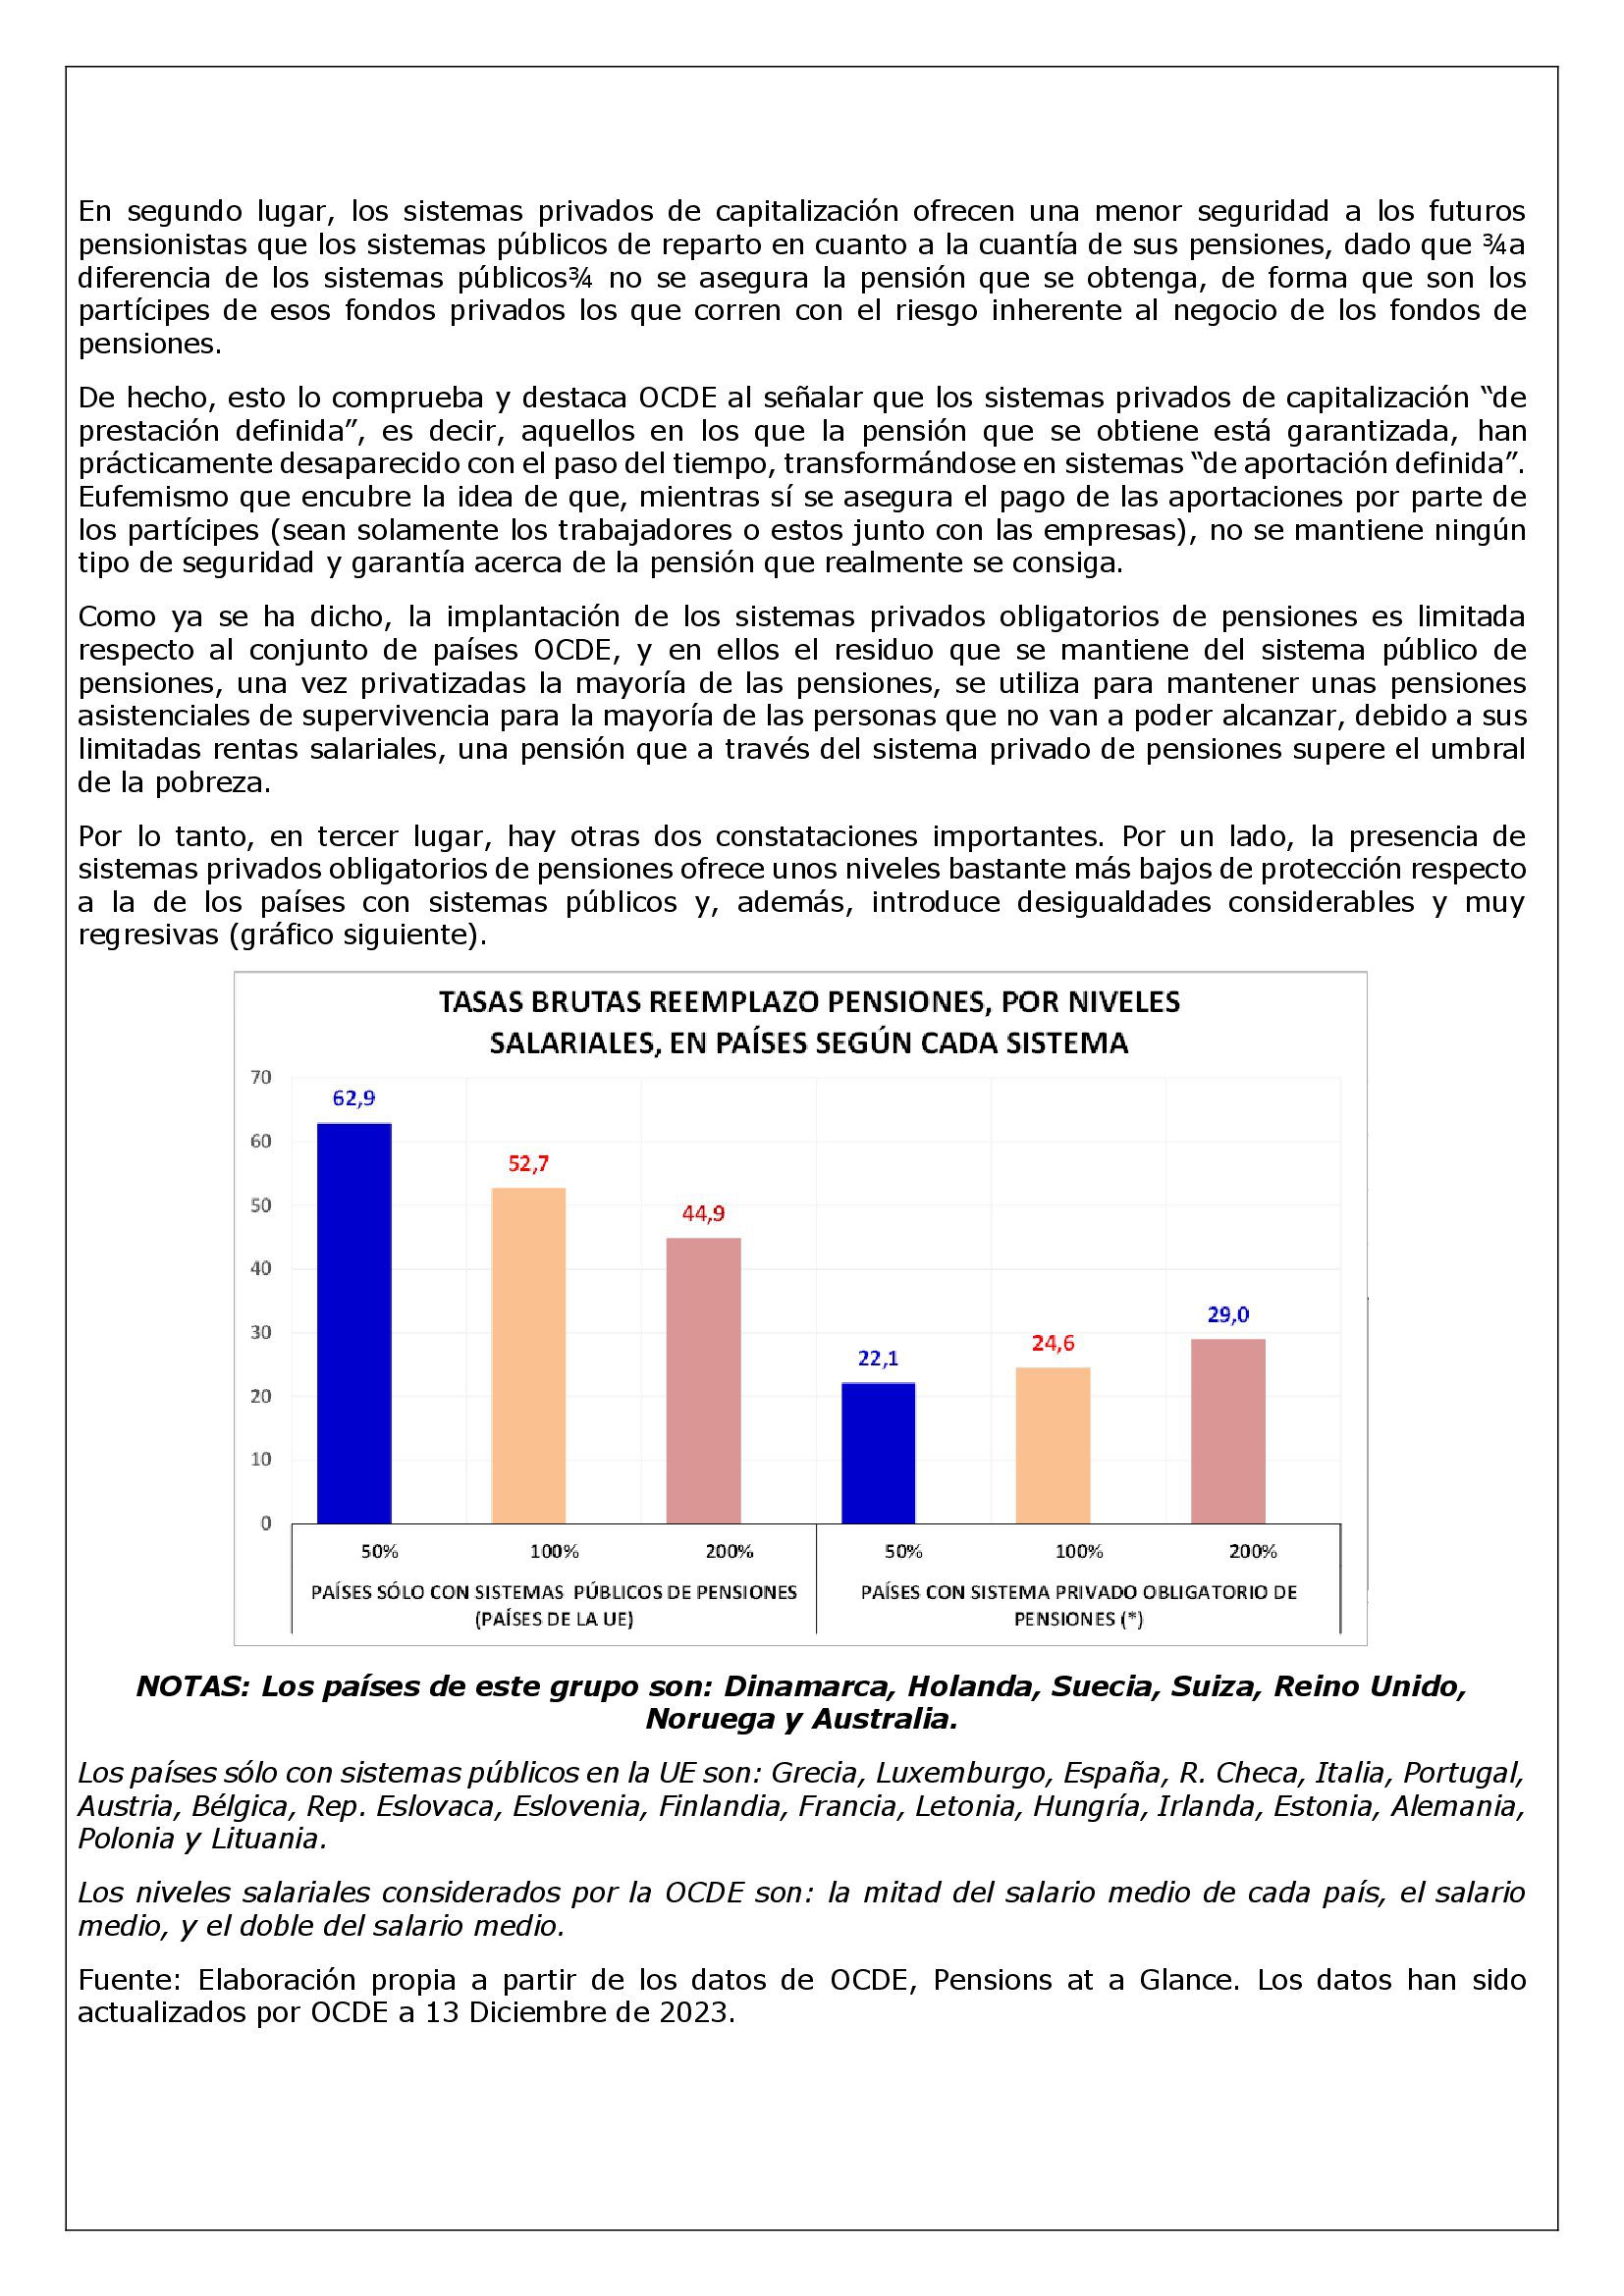
Por lo tanto, en tercer lugar, hay otras dos constataciones importantes. Por un lado, la presencia de sistemas privados obligatorios de pensiones ofrece unos niveles bastante más bajos de protección respecto a la de los países con sistemas públicos y, además, introduce desigualdades considerables y muy regresivas (gráfico siguiente).

NOTAS: (*) Los países de este grupo son: Dinamarca, Holanda, Suecia, Suiza, Reino Unido, Noruega y
Australia.
Los países sólo con sistemas públicos en la UE son: Grecia, Luxemburgo, España, R. Checa, Italia, Portugal, Austria, Bélgica, Rep. Eslovaca, Eslovenia, Finlandia, Francia, Letonia, Hungría, Irlanda, Estonia, Alemania, Polonia y Lituania.
Los niveles salariales considerados por la OCDE son: la mitad del salario medio de cada país, el salario medio, y el doble del salario medio.
Fuente: Elaboración propia a partir de los datos de OCDE, Pensions at a Glance. Los datos han sido actualizados por OCDE a 13 Diciembre de 2023.
En efecto, los datos del gráfico anterior muestran con claridad que en los países con sistemas públicos de pensiones la garantía de las mismas, medida por las tasas brutas de reemplazo para cada uno de los niveles salariales, es muy superior a las ofrecidas por los sistemas privados en los que estos se han implantado.
Por otro lado, se observa, además, una estructura profundamente regresiva en los niveles de protección de las pensiones en los países con sistemas privados obligatorios respecto a la de los países con sistemas públicos. Esto es, las tasas de reemplazo en el promedio de los países que han establecido esos sistemas privados son crecientes con los niveles salariales (mayores cuanto más altos son los salarios) y decrecientes a medida que los salarios son más bajos, como se corresponde con la dependencia de la cuantía de la pensión de mayores aportaciones a los fondos privados.
Mientras que en los países con sistemas públicos de pensiones de reparto sucede todo lo contrario: las tasas de reemplazo son más elevadas cuanto menores son los niveles salariales, como consecuencia de que en los sistemas públicos se sitúa la prioridad en las reglas que ofrecen más protección a las personas de salarios medios y bajos.
De tal forma, que los sistemas privados de capitalización presentan considerables desigualdades en los niveles de protección por niveles de salarios, y tales diferencias son de carácter fuertemente regresivo, porque otorgan pensiones proporcionalmente más elevadas respecto a los que han tenido altos salarios a lo largo de su vida, mientras que a los que han tenido salarios más bajos les dan como pensión una proporción menor de los mismos.
Así ha sucedido que en la mayoría de los países con sistemas privados obligatorios se han visto forzados a mantener niveles públicos de garantía a las pensiones más bajas debido a que, en ausencia de los mismos, las dificultades para realizar mayores aportaciones habrían condenado a la pobreza a una mayoría de los pensionistas de salarios bajos e incluso a los cercanos a la media salarial. Recordemos que, en estos grupos, se encuentra la inmensa mayoría de la población.
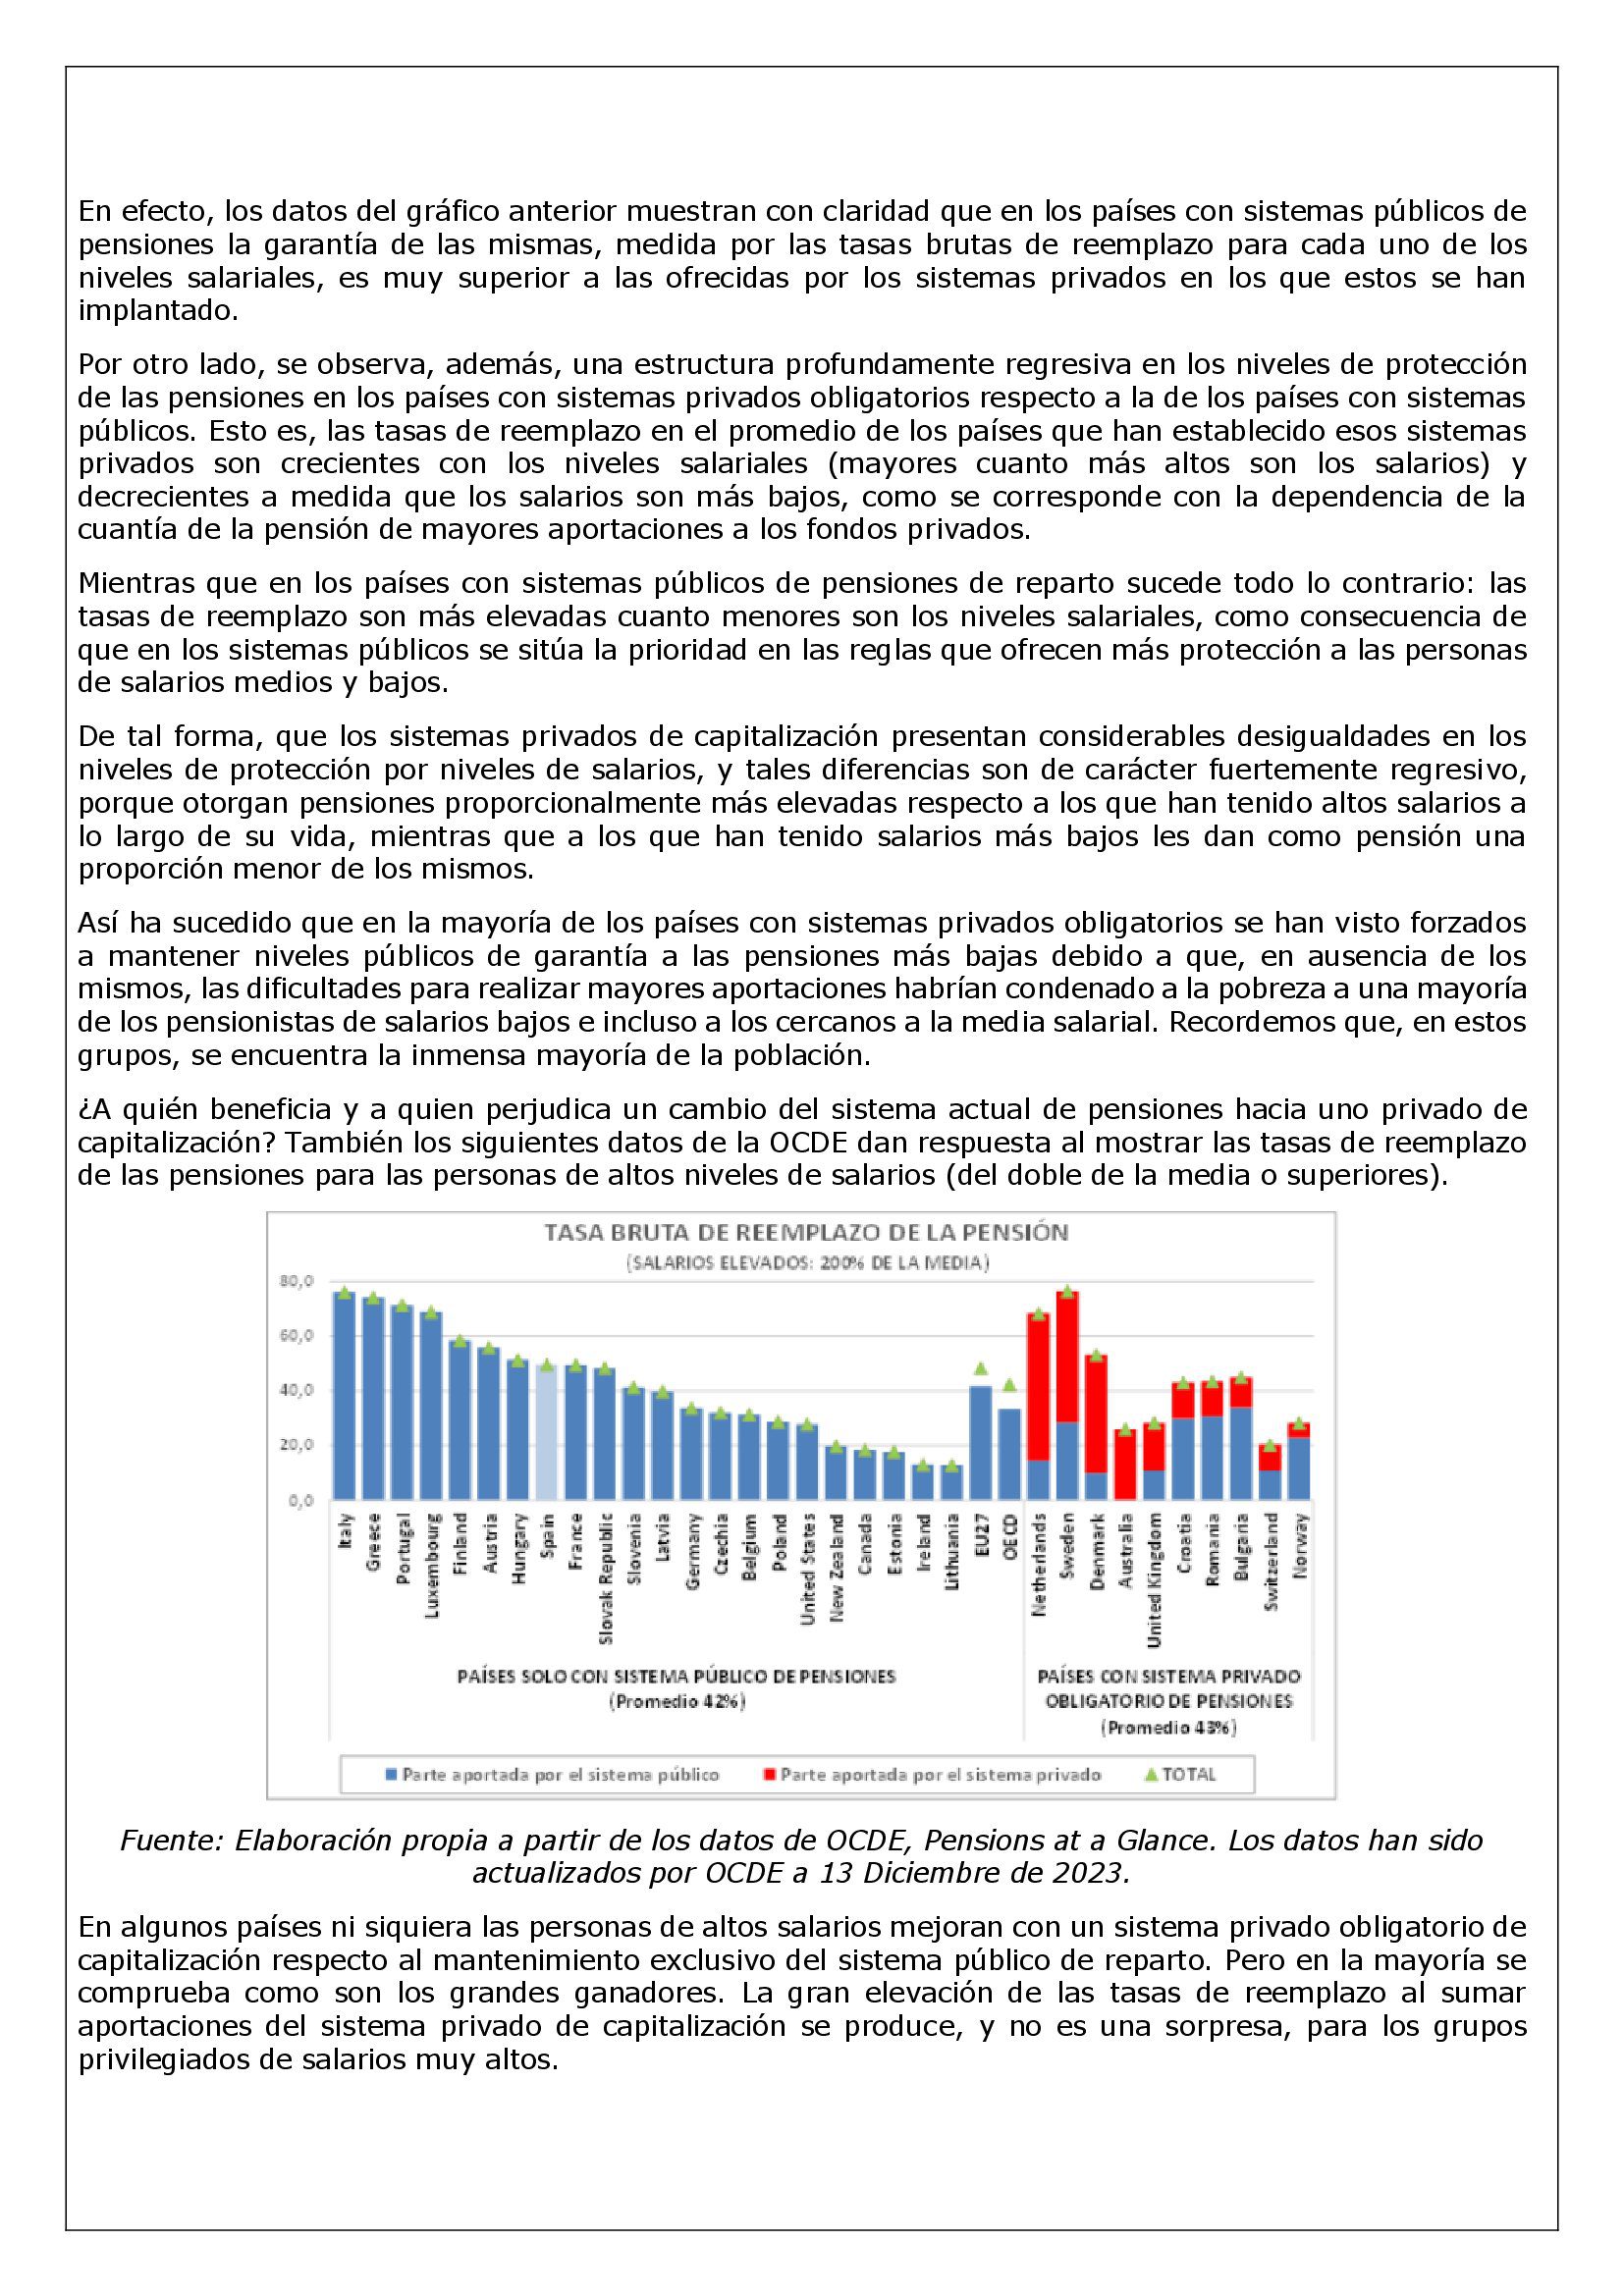
¿A quién beneficia y a quien perjudica un cambio del sistema actual de pensiones hacia uno privado de capitalización? También los siguientes datos de la OCDE dan respuesta al mostrar las tasas de reemplazo de las pensiones para las personas de altos niveles de salarios (del doble de la media o superiores).

Fuente: Elaboración propia a partir de los datos de OCDE, Pensions at a Glance. Los datos han sido actualizados por OCDE a 13 Diciembre de 2023.
En algunos países ni siquiera las personas de altos salarios mejoran con un sistema privado obligatorio de capitalización respecto al mantenimiento exclusivo del sistema público de reparto. Pero en la mayoría se comprueba como son los grandes ganadores. La gran elevación de las tasas de reemplazo al sumar aportaciones del sistema privado de capitalización se produce, y no es una sorpresa, para los grupos privilegiados de salarios muy altos.
En definitiva, un cambio del sistema público de pensiones a otro privado obligatorio tendría como grandes perdedores a las amplias, mayoritarias, capas de personas de ingresos medios y bajos, que verían reducida la intensidad de sus pensiones en el largo plazo, por la menor tasa de reemplazo ofrecida por los fondos privados de pensiones, y a una reducción de su renta real a corto y medio plazo para intentar aumentar la dotación en esos fondos de su pensión individual y evitar, aunque solo en parte, un claro descalabro en el momento de la jubilación.
Todo lo contrario de lo que supondría para los grupos más favorecidos por sus elevadas rentas: los claros ganadores. Estos verían incrementarse en el largo plazo la tasa de reemplazo de su pensión, y en el corto y medio plazo podrían registrar incluso un esfuerzo relativo menor al actual debido a que todo lo que destinaran como aportaciones al fondo privado de pensiones incrementaría las tasas de reemplazo más allá de lo que les ofrecen los sistemas públicos de pensiones.
Pero, los sistemas privados no solo ofrecen pensiones más escasas y muchísimo más desiguales que los sistemas de reparto. En los sistemas de capitalización las pensiones no suben con la inflación, y no contemplan que si una persona vive más años de los previstos inicialmente, o si de acuerdo con la planificación de la jubilación se ha cobrado más pensión de la cuenta al principio, esa pensión pueda revisarse, elevarse y extenderse a lo largo del tiempo para mantener el nivel de vida. Todo eso corre a cargo del partícipe. Es algo así como “tanto tienes tanto vales”: sólo se dispone del capital acumulado, con el que se pagará la pensión hasta donde llegue y, esas situaciones imprevistas a las que nos hemos referido se traducen en reducciones de lo que en cada momento quede de pensión, al contrario que en los sistemas de reparto.
La gestión privada del fondo y el riesgo de las inversiones, que corre a cargo de los partícipes son, además, características inherentes a los sistemas de capitalización. Y estos son enormemente vulnerables a las crisis financieras.
La patraña de que nuestro sistema de pensiones está quebrado
Resultará difícil, con la evidencia anterior, convencer a la mayoría de los ciudadanos de que el sistema de capitalización es mejor que el de reparto. De tal forma que se han inventado la patraña de que nuestro sistema de pensiones está quebrado. Pero eso es completamente falso. Esa afirmación se basa en la burda artimaña de considerar que las transferencias que el Estado realiza a la Seguridad Social son el déficit del sistema de pensiones. Una argucia completamente falsa.
Las transferencias del Estado tienen como finalidad pagar pensiones y prestaciones NO contributivas, que forman parte de la política social del Estado, y no por lo tanto realmente del sistema contributivo de pensiones, tal y como establece la ley y su propia naturaleza. Al césar lo que es del césar…
Cuando se aclaran estos conceptos y se analizan las cuentas, la Seguridad Social no está en déficit. Ni tampoco lo estará en el futuro por dos razones de extraordinario peso. La primera porque las nuevas proyecciones oficiales de población europeas y españolas (Eurostat e INE) cambian por completo el panorama con el que se hacían hasta hace poco las cuentas para el futuro. Aunque va a aumentar (temporalmente) hasta 2050 el número de pensionistas debido a la jubilación del baby boomer, también lo va a hacer la población total, y la que está en edad de trabajar, y el empleo y los ingresos propios de la Seguridad Social y del sistema de pensiones. Esa es la nueva realidad de las proyecciones de población.
Y la segunda, porque durante alrededor de una década vamos a estar pagando pensiones y llenando de nuevo el Fondo de Reserva de las pensiones ¾que vació el PP¾ con aportaciones que alcanzarán unas cifras considerables que, a continuación, se sumarán a los mayores ingresos que provendrán de las cotizaciones sociales de un mayor número de personas trabajando, según esos datos de población recientemente revisados, para pagar con ello muchas más pensiones sin recortes.
Porque, no lo olvidemos: se han tomado medidas que aumentan los ingresos de la Seguridad Social, y crean de nuevo un Fondo de Reserva, para poder suprimir y compensar los recortes de las pensiones que estableció el PP en la reforma de 2013. Y ¿después de 2050, una vez finalizado el aumento del número de pensionistas? Tras ello y hasta 2075 España será uno de los países que menos envejezca de toda la OCDE.
Las cuentas están echadas y bien echadas, mal que les pese a algunos… que pretenden traspasar las pensiones del Estado al sistema financiero.
34 millones de españoles serán las víctimas de estos planteamientos
La cifra no es pequeña. Más de nueve millones de los actuales pensionistas podrían verse claramente perjudicados por la actitud contraria a las reformas realizadas estos últimos años; una actitud opuesta al mantenimiento del poder adquisitivo de las pensiones y a las medidas de apoyo a los ingresos para sostenerlas y evitar los recortes de la reforma del PP de 2013.
Hay una presión constante en esta dirección de muchos grupos: las organizaciones empresariales, instituciones financieras, bancos y aseguradoras, que tienen depositados grandes intereses de negocio privado bloqueados por las medidas de defensa de las pensiones públicas. Como ya se ha mencionado, la conjunción de todos esos intereses mantiene estrechas relaciones con el Partido Popular.
Pero las amenazas no son solo para los nueve millones largos de actuales pensionistas. Ni mucho menos. El objetivo de fondo es aún mayor. Las recientes intenciones declaradas de Vox ¾y respaldadas acto seguido por el PP¾, en el sentido de arrasar con el actual sistema público de pensiones de reparto y establecer un sistema basado mayoritariamente en uno privado de pensiones de capitalización afectan a todas las personas actualmente activas que, unas antes y otras más adelante, llegarán al momento de su jubilación.
Se trata de cerca de 25 millones de personas más. De las que la mayoría son perceptores de salarios medios y bajos, cuyas perspectivas de mantener los niveles de vida que garantizan las actuales pensiones se verían completamente cercenadas por la sustitución de las pensiones públicas por las privadas, como se ha explicado claramente con los datos comparados de la OCDE.
Algo más de dos millones se verían descalabrados ya en la próxima legislatura. Y cerca de otros seis millones más a lo largo de entre los cinco y quince años siguientes. En total, unos ocho millones y medio.
Más allá, 16 millones irían sufriendo progresivamente el recorte de sus derechos futuros de pensión, pero también de sus rentas presentes al verse obligados a destinar de forma permanente una parte muy superior de las mismas a pagar los fondos privados de pensiones, si no quieren verse abocados tas la jubilación a una vida solo con una pensión mínima durante lo muchos años que les resten.
Esta es la situación que es necesario comprender: si se produce el cambio del sistema de pensiones que anuncia Vox y respalda el PP, nadie podrá escapar a sus efectos. Aunque estos puedan ser de variadas características en cada caso. Una minoría privilegiada correspondiente a las personas más favorecidas por salarios muy altos dispondrá de importantes pensiones, además de contar con el gran patrimonio que hayan conseguido acumular durante su vida. Pero la inmensa mayoría de los españoles, que viven con salarios medios y bajos, y sin más patrimonio que su única vivienda, solo podrán contar con pensiones que serán alrededor de la mitad de su último salario, si atendemos a las experiencias internacionales disponibles. Esa es la vida que les espera en la vejez: expectivas recortadas a la mitad.
El peligro no se encuentra solo en lo que pretende Vox, sino en que el PP ya defiende lo mismo
Volviendo para finalizar a lo que decíamos al comienzo. Lo anunciado por Vox no sería un peligro tan real si no pudiera gobernar. Lo que lo convierte en un peligro muy cierto es que el PP sabe muy bien que no podrá gobernar sin Vox, y que tendrá para ello que aceptar e implantar la parte más importante de sus propuestas. Y las últimas declaraciones muestran a las claras que eso no solo no les resulta muy embarazoso e inadmisible a la vista de los precedentes de cuando gobernaron la última vez.
Da toda la impresión, de hecho, de que los muy recientes anuncios de su líder acerca de que van a pedir a los ciudadanos que asuman sacrificios, su ambigüedad calculada a la hora de defender las pensiones, y las declaraciones de su portavoz parlamentaria, no son ni más ni menos que el aviso de lo que piensan a hacer con las pensiones españolas.
Todo lo conseguido en los últimos años puede, como sucedió en 2013, esfumarse como un azucarillo en el agua si consiguen una mayoría absoluta junto con Vox.
fUENTE: Las pensiones, en muy grave peligro | Economistas Frente a la Crisis