La indexación de las pensiones a la inflación vuelve a desequilibrar el sistema
El gasto en pensiones aumenta mucho más rápido desde el año 2022
La transferencia del Estado para pagar las pensiones llega a 60.000 millones de euros
pensiones se han convertido en uno de los grandes motores del crecimiento del gasto público en España. La decisión de blindar su poder adquisitivo mediante la revalorización automática conforme al IPC ha permitido que millones de jubilados mantengan sus ingresos frente a la escalada de los precios, pero también ha generado una factura presupuestaria cada vez más abultada y difícil de contener. La más llamativo es que este incremento no se explica únicamente por la inflación, el envejecimiento de la población o la llegada de nuevos jubilados con prestaciones más elevadas. Un análisis elaborado por Santiago Calvo, profesor de Economía de la Universidad de las Hespérides, revela que más del 60% del aumento del gasto real en pensiones contributivas registrado desde 2022 se debe a las revalorizaciones de las prestaciones. «Descontada la inflación, la revalorización explica más del 60% del aumento de la nómina de pensiones desde 2022», asegura el economista. Es decir, la actualización de las pensiones aparece como el principal factor que explica el crecimiento de la nómina total.
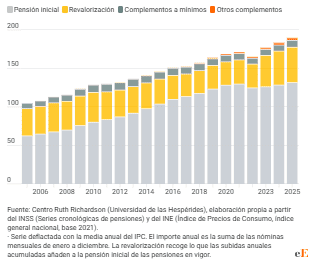
Para llegar a esta conclusión, Calvo ha reconstruido la evolución del gasto en pensiones contributivas de la Seguridad Social entre 2005 y 2025, expresando todas las cantidades en euros constantes de 2025. El resultado permite comprobar hasta qué punto ha crecido la factura de las jubilaciones y demás prestaciones contributivas más allá del simple encarecimiento del coste de la vida. En 2005, el gasto anual equivalía a 104.340 millones de euros actuales, mientras que en 2025 alcanzó los 189.600 millones. Se prevé que de aquí a 2050 se multiplique por cuatro el gasto y a día de hoy no hay ningún partido que muestra predisposición para poner límites a lo que parece a todas luces insostenible.
La diferencia asciende a 85.260 millones de euros adicionales, un incremento del 81,7% en términos reales. «Dicho de otra manera, el gasto en pensiones ha crecido a una tasa media anual del 3%, una vez descontada la inflación», explica Calvo. Se trata de un crecimiento sostenido que ha atravesado gobiernos de distinto signo, crisis económicas y periodos de expansión, y que pone de manifiesto la creciente importancia de las pensiones dentro de las finanzas públicas españolas. Las transferencias del Estado para cubrir el déficit no paran de crecer y ya rozan los 60.000 millones anuales.
En encarecimiento del sistema se acelera
Sin embargo, es al observar los últimos tres años cuando aparece el dato más revelador. Entre 2022 y 2025, la nómina de pensiones contributivas aumentó en 24.390 millones de euros constantes. De esa cantidad, 14.970 millones, el 61,4%, corresponden al efecto de las revalorizaciones, según los cálculos de Calvo. Otros 6.840 millones, equivalentes al 28%, se explican por las pensiones iniciales, mientras que el resto procede de los complementos a mínimos y otras prestaciones complementarias.
La distribución revela que el encarecimiento del sistema no depende exclusivamente de que haya más pensionistas o de que los nuevos jubilados cobren prestaciones superiores a las de quienes abandonan el sistema. La actualización de las pensiones ya reconocidas constituye por sí misma el principal componente del aumento de la factura agregada. Y ese efecto se acumula ejercicio tras ejercicio, porque cada subida se incorpora a la base sobre la que se calculan las posteriores.
El ejemplo más ilustrativo se produjo en 2023, después de que la inflación se disparase durante el ejercicio anterior como consecuencia de la crisis energética y el encarecimiento generalizado de los bienes y servicios. Aquel año, las pensiones contributivas se revalorizaron un 8,5%, una de las mayores subidas de su historia reciente. Según el análisis de Santiago Calvo, el gasto real del sistema aumentó en 11.680 millones de euros y 9.860 millones, el 84% de ese incremento, estuvieron asociados a la revalorización.
El economista introduce un matiza relevante, «que la revalorización contribuya al aumento del gasto real agregado no significa que cada pensionista haya ganado ese porcentaje de poder adquisitivo. Estamos analizando la composición de la nómina total, no la evolución de una pensión individual». La distinción resulta importante porque el objetivo de la indexación es precisamente compensar la pérdida de capacidad de compra provocada por la inflación, aunque sus efectos sobre el presupuesto público se extiendan mucho más allá de un solo ejercicio.
Fin a la sostenibilidad
El origen de esta nueva dinámica se encuentra en la reforma aprobada por el Gobierno de Pedro Sánchez a finales de 2021, que recuperó por ley la vinculación automática de las pensiones con la inflación. La Ley 21/2021 derogó el índice de revalorización introducido en la reforma de 2013, cuyo mecanismo podía limitar las subidas al 0,25% anual, y estableció que las prestaciones contributivas se actualizarían cada enero conforme a la media de las tasas interanuales del IPC de los doce meses anteriores a diciembre. Además, incorporó una garantía adicional, que era que si la inflación media resulta negativa, las pensiones no bajan.
La medida respondió al objetivo de proteger de forma permanente el poder adquisitivo de los jubilados, pero también eliminó uno de los mecanismos que permitían contener automáticamente el crecimiento del gasto cuando las cuentas del sistema se deterioraban. En un contexto de inflación elevada, la actualización se convierte así en una obligación presupuestaria de gran magnitud que no depende de la disponibilidad de ingresos adicionales.
La Autoridad Independiente de Responsabilidad Fiscal (AIReF) lleva tiempo advirtiendo de las consecuencias de las últimas reformas sobre el equilibrio financiero del sistema. En su análisis metodológico publicado en 2025, el organismo estimó que el conjunto de las reformas de pensiones elevaría el gasto en 2,7 puntos porcentuales del PIB hasta 2050, mientras que las medidas destinadas a reforzar los ingresos aportarían 1,4 puntos. Es decir, las mayores cotizaciones y demás mecanismos de financiación no compensarían por completo el incremento del gasto previsto. La institución también calculó que la factura de las pensiones podría alcanzar el 16,1% del PIB en 2050, frente a aproximadamente el 13% de 2023, impulsada por la jubilación de las generaciones del baby boom y el crecimiento de las prestaciones. Se trata de estimaciones sobre el conjunto de las reformas de 2021 y 2023, no exclusivamente sobre la indexación al IPC, pero permiten dimensionar las presiones presupuestarias a las que se enfrentará España durante las próximas décadas.
Las advertencias se han reforzado en 2026. En su último estudio, publicado el 29 de mayo, la AIReF concluye que la regla de gasto de pensiones diseñada por el Gobierno se cumple formalmente, puesto que el gasto medio previsto entre 2022 y 2050, una vez descontado el efecto de las medidas de ingresos, se sitúa en el 13% del PIB, por debajo del límite legal del 13,3%. Sin embargo, el organismo introduce una advertencia fundamental: ese cumplimiento «no garantiza la sostenibilidad». De hecho, sus proyecciones contemplan que la deuda pública española, tras descender inicialmente, vuelva a emprender una trayectoria ascendente a partir de mediados de la próxima década y alcance el 123% del PIB en 2050 si se mantienen las políticas actuales. La AIReF atribuye esta evolución, entre otros factores, al aumento del gasto asociado al envejecimiento y a los déficits primarios que este puede generar. Por tanto, superar el examen de la regla específica de pensiones no equivale a garantizar que el conjunto de las administraciones públicas pueda financiar indefinidamente sus compromisos sin acumular más deuda.
La cuestión de fondo es que España afronta simultáneamente tres fuerzas que empujan al alza la factura de las pensiones: cada vez hay más personas que alcanzan la edad de jubilación, las nuevas prestaciones suelen ser superiores a las de quienes abandonan el sistema y las pensiones existentes se actualizan automáticamente con la inflación. La reforma protege a los jubilados frente a la pérdida de poder adquisitivo, pero también traslada al presupuesto público una parte importante de las consecuencias de las crisis inflacionistas.
Santiago Calvo intenta resolver el dilema con una reflexión que va más allá del debate sobre la próxima subida de las prestaciones: «Proteger el poder adquisitivo es un objetivo. Garantizar la sostenibilidad del sistema es otro. Y necesitamos hablar de ambos al mismo tiempo». Sin sostenibilidad no solo no habrá revalorización, sino que además podrían producirse recortes notables y repentinos. Lo que no se ha ido haciendo de forma progresiva y a lo largo del tiempo tendrá que hacerse de forma tajante si el sistema salta por los aires por el estallido de una crisis de deuda, producto de la subida de tipos de interés, por ejemplo.
«El debate sobre las pensiones suele concentrarse en cuánto van a subir el próximo año. Sin embargo, prestamos bastante menos atención a cuánto crece el gasto estructuralmente y cómo vamos a financiarlo durante las próximas décadas». Sus cálculos revelan que el coste de las revalorizaciones ya domina el crecimiento reciente de la nómina contributiva. La pregunta, por tanto, no es únicamente cuánto subirán las pensiones el próximo enero, sino cómo financiar un gasto estructural que seguirá aumentando incluso cuando la inflación deje de ocupar los titulares.