Se vuelve difundir el bulo de que el dinero de la «hucha de las pensiones» se usó para rescatar a los bancos.
«Rajoy vació 40.000 millones de la hucha de las pensiones para la banca»
Esta afirmación es simplemente desinformación y no tiene ni un sólo ápice de verdad, aunque muchos «entereillis» difunden este bulo.
Lo que llamamos «hucha de las pensiones» se creó en su momento para ir acumulando el superávit que tenía inicialmente el sistema de pensiones, pues los ingresos por cotizaciones eran superiores a los gastos por pensiones, de manera que este Fondo de Reserva fue acumulando una serie de dinero fruto de estos superávits.
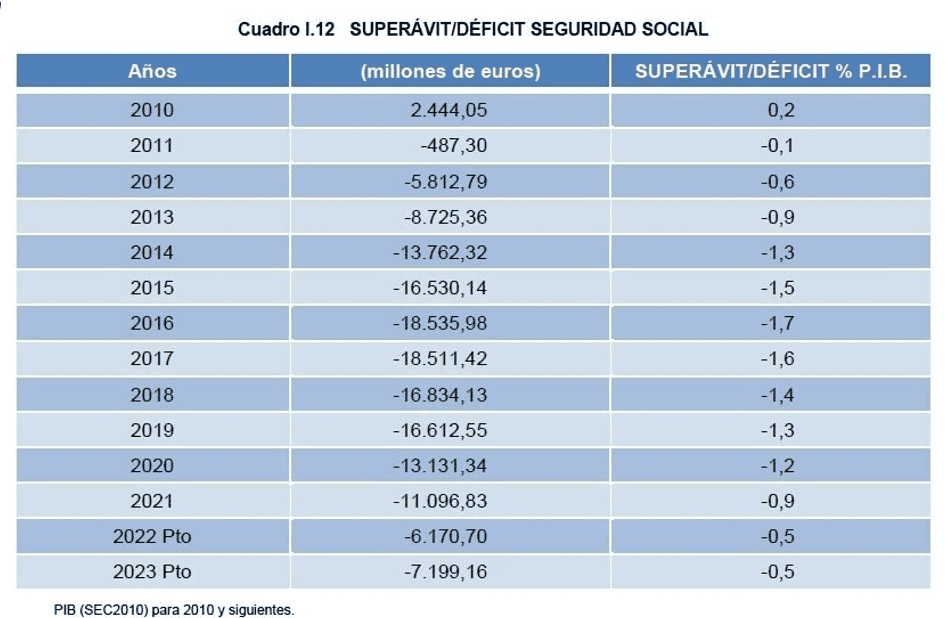
Todo esto fue hasta el año 2011 cuando fue el primer año en el que el sistema de pensiones registró un déficit de casi 500 millones de euros. En la siguiente tabla podremos ver la evolución de este déficit, de acuerdo con los Presupuestos Generales del Estado en 2023.
Tal y como se puede observar en la tabla adjunta, el sistema de pensiones entró en déficit en el año 2011 con una diferencia de –487 millones de euros entre los ingresos por cotizaciones y los gastos por pensiones. Desde entonces, y de forma progresiva, el sistema de pensiones ha ido incrementando su déficit y, en consecuencia, su deuda.
Por mucho que intenten desviar la atención sobre las pensiones, la realidad es que es un sistema quebrado donde los ingresos no alcanzan para cubrir los gastos. En 2024 los ingresos del sistema de pensiones fueron de 167.555 millones de euros por los 204.062 millones de euros que supusieron el gasto en pagar las pensiones, habiendo un déficit de 36.507 millones de euros.
En resumen en el año 2024 las cotizaciones sólo cubrieron el 82% de todo el pago de pensiones contributivas, de manera que lo que falta se tiene que pagar con deuda pública y con transferencias del Estado al sistema de Seguridad Social, siendo en el año 2024 de 54.005 millones de euros En definitiva, asistimos nuevamente a un ejercicio de manipulación sobre las pensiones.
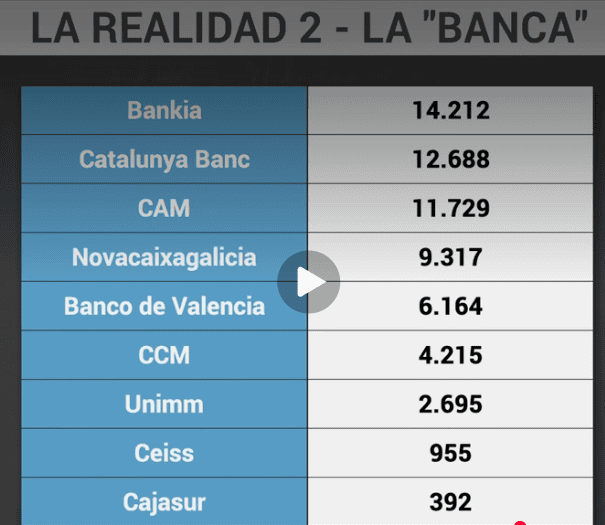
Se vuelve a difundir el bulo de que el dinero de la «hucha de las pensiones» se usó para rescatar a los bancos, cuando es bien sabido que ese dinero provino del Mecanismo Europeo de Estabilidad (MEDE) que aportó 41.300 millones de euros y los fondos de la hucha se destinaron a pagar pensiones, fundamentalmente las pagas extras de las mismas. 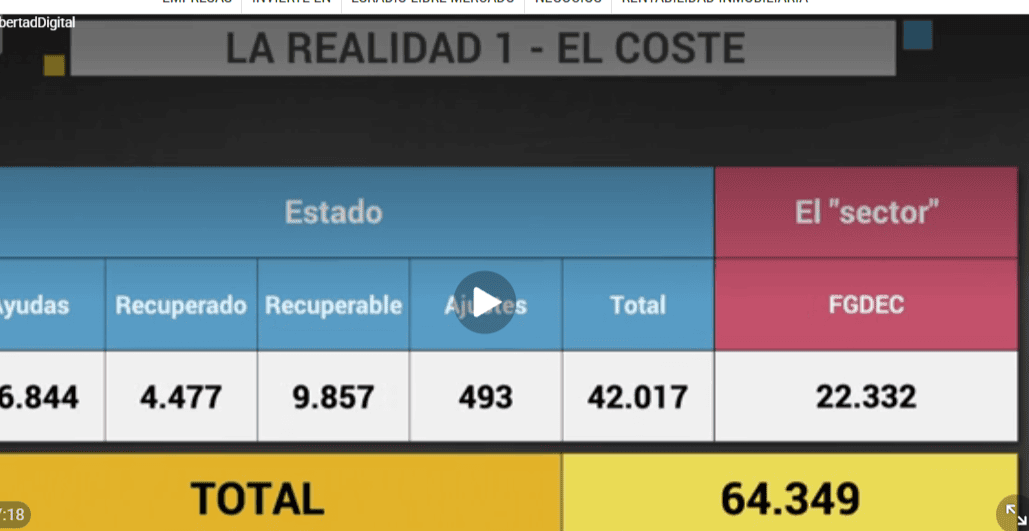
A pesar del MEI (Mecanismo de Equidad Intergeneracional ya no hay «hucha de las pensiones»
En el año 1995 y bajo el primer mandato del Gobierno de José María Aznar, se creó el Fondo de Reserva de la Seguridad Social, o como se conoce popularmente, la hucha de pensiones, surgió a raíz del Pacto de Toledo, un acuerdo político bajo las miras de obtener medidas sostenibles para el sistema de pensiones y garantizar su funcionamiento si en algún momento la Seguridad Social se quedaba sin recursos económicos.
La Ley 24/1997 de 15 de julio en su artículo 2 lo determina así: “Con cargo a los excedentes de cotizaciones sociales que puedan resultar de la liquidación de los Presupuestos de la Seguridad Social, de cada ejercicio económico, se dotará el correspondiente Fondo de Reserva, con la finalidad de atender a las necesidades futuras del sistema”.
La realidad es que la Seguridad Social no puede cerrar con ningún tipo de superávit ya que los gastos para pagar las pensiones contributivas son superiores a los ingresos por cotizaciones sociales. Si los gastos son de 204.062 millones de euros, y los ingresos de 167.555 millones de euros, ¿cómo se va a cerrar con superávit de 9.000 millones de euros?
En el año 2024 el Estado hizo una transferencia de 54.005 millones de euros a la Seguridad Social para, según de nuevo Afra Blanco, cubrir «gastos impropios» como las pensiones no contributivas, que tuvieron un coste de 3.444 millones de euros. ¿Qué ocurre entonces con los 50.000 millones de euros restantes?, ¿qué vienen a cubrir? Lo que vienen a cubrir, en realidad, son el coste de las prestaciones contributivas, ya que los ingresos fueron de 167.555 millones de euros por 204.062 millones de coste que tuvieron las prestaciones contributivas.
A grandes rasgos, «cotizamos entre 150 y 160 mil millones de euros y se pagan 200 mil millones en prestaciones, cifras que han provocado la aparición de un agujero de tal calibre que llega hasta los 45 mil millones de euros.
A pesar de haber puesto en marcha nuevas cotizaciones para aumentar los ingresos procedentes de salarios, como el Mecanismo de Equidad Intergeneracional (MEI), que empezó a aplicarse en 2023, es llenar la hucha de las pensiones para afrontar las jubilaciones de uno de los grupos de trabajadores más grandes de España: la generación babyboomer. Las predicciones del Ministerio de Seguridad Social estiman que el Fondo de Reserva cerrará 2025 con 14.000 millones de euros, su máximo nivel desde 2017.
El Gobierno está hinchando artificialmente el Fondo de Reserva de la Seguridad Social con deuda. Imaginémonos que una persona pide dinero prestado al banco y lo transfiere a una cuenta de ahorro. No son ahorros, es deuda, un pasivo. El sistema público de pensiones es cada vez más insostenible tras las sucesivas reformas llevadas a cabo por el Gobierno. Y es el mismo Ejecutivo el que lo está manteniendo a flote mediante transferencias de impuestos o deuda.
En 2023, el Gobierno transfirió 41.300 millones de euros para financiar el pago de pensiones contributivas. Es decir, que para tapar el agujero deficitario que tiene el sistema de Seguridad Social, el Estado se vio obligado a transferir un 2,8% del PIB. La hucha de las pensiones y su supuesto buen estado es una gran cortina de humo para ocultar la realidad: que el sistema de pensiones necesita trasferencias anuales para poder seguir siendo viable.
Según datos de Fedea, los compromisos actuales y futuros del sistema de pensiones ascienden a 2,49 billones de euros. Las cotizaciones a la seguridad social no podrán cubrir ni por asomo semejante volumen de gasto, por lo que las transferencias del Estado deberán aumentar conforme se ahonde el problema demográfico de nuestro país. Estas transferencias se financiarán mediante una mayor recaudación, es decir, impuestos más altos, recortes en otros gastos o endeudamiento. Parece que el Gobierno de Sánchez ha optado por esta última opción, ya que, desde su llegada al poder, la deuda de la Seguridad Social ha aumentado un 223%.
Hablar, por lo tanto, de una “hucha” de las pensiones cuando el sistema de pensiones hace aguas por todos los lados roza lo frívolo. Es de temer que las comunicaciones del Gobierno y sus voceros nacen de la voluntad de ocultar la catastrófica gestión del Gobierno en materia de pensiones.
DOCUMENTO 1
LA HUCHA DE LAS PENSIONES DURANTE EL GOBIERNO DE RAJOY (2012-2017)
Las cifras oficiales del Fondo de Reserva de la Seguridad Social.
Saldo heredado al cierre de 2011: 66.815 millones de euros.
EVOLUCIÓN AÑO POR AÑO**
2012
– Retiradas: 7.003 M€
– Rendimientos: +2.970 M€
– Saldo final: 63.008 M€
– Norma: Ley 28/2003 y Real Decreto-ley 28/2012.
2013
– Retiradas: 11.648 M€
– Rendimientos: +2.187 M€
– Saldo final: 53.744 M€
– Norma: Real Decreto-ley 28/2012.
2014
– Retiradas: 15.300 M€
– Rendimientos: +2.911 M€
– Saldo final: 41.634 M€
– Norma: Real Decreto-ley 28/2012.
2015
– Retiradas: 13.250 M€
– Rendimientos: +3.994 M€
– Saldo final: 32.481 M€
– Norma: Ley 36/2014.
2016
– Retiradas: 20.136 M€
– Rendimientos: +2.664 M€
– Saldo final: 15.020 M€
– Norma: Ley 36/2014.
2017
– Retiradas: 7.100 M€
– Rendimientos: +173 M€
– Saldo final: 8.095 M€
– Norma: Ley 3/2017.
BALANCE TOTAL (2012-2017)
Retiradas acumuladas: 74.437 M€
Rendimientos netos de inversiones: +14.899 M€
Nuevas aportaciones al Fondo: +818 M€
Sado inicial: 66.815 M€
aldo final: 8.095 M€
Reducción neta del Fondo: 58.720 M€ (87,9 %)
UN DATO LEGAL FUNDAMENTAL QUE CONVIENE CONOCER TODAS LAS DISPOSICIONES FUERON FINALISTAS.
La legislación establecía expresamente que los recursos retirados del Fondo de Reserva solo podían destinarse a:
Pagar pensiones contributivas.
Atender los gastos necesarios para su gestión.
**NO PODÍAN UTILIZARSE LEGALMENTE PARA OTROS FINES.**
Las disposiciones estaban amparadas por leyes y reales decretos-leyes. De hecho, el 95,9 % del dinero retirado se autorizó mediante normas que suspendieron temporalmente el límite ordinario del 3 %.
Esto significa que se ampliaron legalmente las cantidades que podían retirarse, pero no se modificó su finalidad: financiar las pensiones contributivas y su gestión.
OTRO DATO: En 2018 no se efectuó ninguna disposición mientras Mariano Rajoy permaneció en el Gobierno.
¿QUÉ DEMUESTRA ESTA CONTABILIDAD?
Que durante el mandato de Rajoy se utilizaron 74.437 millones de euros de la hucha para afrontar las necesidades financieras del sistema de pensiones.
Que las inversiones del Fondo continuaron generando rendimientos positivos, por un total de 14.899 millones.
Y que, pese a esos rendimientos, el Fondo pasó de 66.815 a 8.095 millones de euros.
Lo que estas cifras no demuestran es que ese dinero se desviara hacia otros gastos del Estado. Para sostener semejante afirmación harían falta pruebas de disposiciones contrarias a su finalidad legal.
Otra discusión, perfectamente legítima, es analizar por qué la Seguridad Social acumuló déficits que obligaron a consumir las reservas y qué decisiones políticas contribuyeron a esa situación.
FUENTES OFICIALES: Informes del Fondo de Reserva de la Seguridad Social a las Cortes Generales y Boletín Oficial del Estado (Ley 28/2003, RDL 28/2012, Ley 36/2014 y Ley 3/2017).
Cifras expresadas en millones de euros y redondeadas.
DOCUMENTO 2
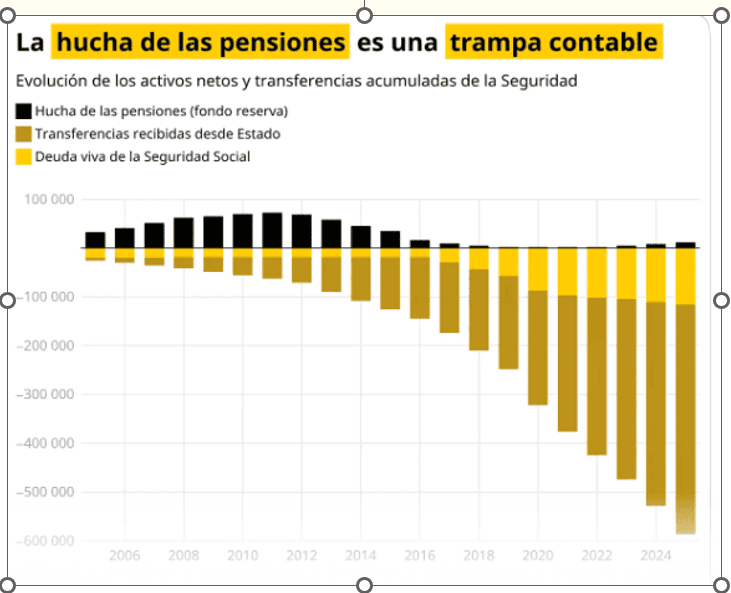
Empieza a resultar agotador que se utilice como prueba de la buena salud de un sistema que acumula desequilibrios cada vez mayores. En 2018, la hucha tenía 5.305 millones de euros. Al cierre de 2025, había aumentado hasta los 12.178 millones. Es decir, 6.873 millones más. Estupendo.
Durante ese mismo periodo, la deuda de la Seguridad Social con el Estado ha aumentado en 72.634 millones y las transferencias estatales al sistema han sumado unos 304.000 millones. Dicho de otra manera: por cada euro adicional en la hucha, la Seguridad Social ha acumulado 10,6 euros más de deuda con el Estado y ha recibido 44,2 euros en transferencias públicas. Y mientras tanto, el sistema contributivo sigue registrando un déficit estructural creciente. Que aumente el saldo de la hucha puede ser positivo.
Pero que se utilice para ocultar el estado de las cuentas es bastante menos defendible. El problema es que aumenta a base de deuda. Imagina que ganas 20.000 euros al año y gastas 25.000. Tienes un déficit de 5.000 euros. Un día consigues un trabajo extra que te proporciona otros 1.000 euros. Puedes utilizarlos para reducir tus necesidades de financiación o guardarlos en una hucha. Si haces lo segundo, tendrás 1.000 euros ahorrados, pero seguirás gastando 4.000 euros más de lo que ingresas y necesitarás endeudarte para pagar las facturas. Tu hucha habrá crecido, pero eso no significa que tus finanzas estén saneadas.
Esa es precisamente la trampa de celebrar el crecimiento del Fondo de Reserva sin mirar las cuentas del conjunto de la Seguridad Social. Cada vez que alguien propone reformar las pensiones, aparecen los de siempre asegurando que se pretende privatizarlas, entregarlas a los fondos de inversión o condenar a nuestros mayores a la pobreza. Es una falsedad. Nadie tiene que elegir entre un sistema público de reparto y otro de capitalización. Por mucho que algunos se empeñen en ignorarlo, el reparto también tiene riesgos. Se llaman demografía, empleo, salarios y productividad. Precisamente por eso tiene sentido diversificar las fuentes de renta durante la jubilación y diseñar un primer pilar público financieramente sostenible. Reformar las pensiones no significa dejar de pagar las actuales. Significa establecer las condiciones para que las futuras también puedan pagarse sin exigir sacrificios crecientes a las siguientes generaciones. Hay distintas alternativas y todas tienen ventajas y costes. Lo que no podemos es seguir fingiendo que cualquier reforma es un ataque a los pensionistas mientras celebramos que la hucha crece y miramos hacia otro lado cuando aparecen las facturas. Porque las pensiones futuras no están en peligro por hablar de reformas. Están en peligro si nos negamos a afrontar los desequilibrios que hacen necesarias esas reformas. Y eso debería preocuparnos bastante más que los espantajos sobre una privatización imaginaria.
LA HUCHA DE LAS PENSIONES DURANTE EL GOBIERNO DE RAJOY (2012-2017) Las cifras oficiales del Fondo de Reserva de la Seguridad Social. Saldo heredado al cierre de 2011: 66.815 millones de euros. EVOLUCIÓN AÑO POR AÑO** 2012 – Retiradas: 7.003 M€ – Rendimientos: +2.970 M€ – Saldo final: 63.008 M€ – Norma: Ley 28/2003 y Real Decreto-ley 28/2012. 2013 – Retiradas: 11.648 M€ – Rendimientos: +2.187 M€ – Saldo final: 53.744 M€ – Norma: Real Decreto-ley 28/2012. 2014 – Retiradas: 15.300 M€ – Rendimientos: +2.911 M€ – Saldo final: 41.634 M€ – Norma: Real Decreto-ley 28/2012. 2015 – Retiradas: 13.250 M€ – Rendimientos: +3.994 M€ – Saldo final: 32.481 M€ – Norma: Ley 36/2014. 2016 – Retiradas: 20.136 M€ – Rendimientos: +2.664 M€ – Saldo final: 15.020 M€ – Norma: Ley 36/2014. 2017 – Retiradas: 7.100 M€ – Rendimientos: +173 M€ – Saldo final: 8.095 M€ – Norma: Ley 3/2017. BALANCE TOTAL (2012-2017) Retiradas acumuladas: 74.437 M€ Rendimientos netos de inversiones: +14.899 M€ Nuevas aportaciones al Fondo: +818 M€ Sado inicial: 66.815 M€ aldo final: 8.095 M€ Reducción neta del Fondo: 58.720 M€ (87,9 %) UN DATO LEGAL FUNDAMENTAL QUE CONVIENE CONOCER TODAS LAS DISPOSICIONES FUERON FINALISTAS. La legislación establecía expresamente que los recursos retirados del Fondo de Reserva solo podían destinarse a: Pagar pensiones contributivas. Atender los gastos necesarios para su gestión. **NO PODÍAN UTILIZARSE LEGALMENTE PARA OTROS FINES.** Las disposiciones estaban amparadas por leyes y reales decretos-leyes. De hecho, el 95,9 % del dinero retirado… Leer más »