-
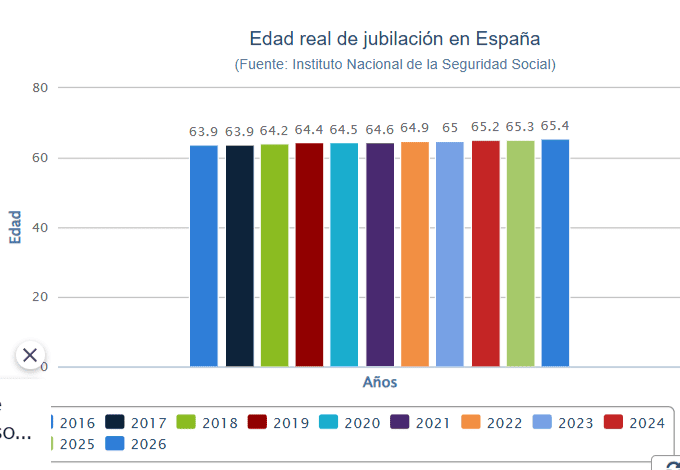
España culmina 15 años de reformas del sistema de pensiones con la edad real de jubilación en su nivel más alto: 65,4 años para el régimen general y 66,6 para los trabajadores autónomos.
- Las jubilaciones anticipadas en 2025 fueron el 31,3%, claramente por debajo del 40% de 2019.
-
Tras la reforma de 2021, que incentivó seguir trabajando, crecen las jubilaciones demoradas.
Trabajar más años es uno de los ejes principales de cualquier reforma de pensiones acometida en los últimos tiempos. Ese es el sentido en el que han avanzado la mayoría de los países europeos. También en España se apostó por alargar la vida laboral y retrasar la edad de retiro tras las reformas de 2011, impulsada por el PSOE, y la de 2013, auspiciada por el PP. Hay, sin embargo, otras posturas que defienden que no es necesario trabajar más de lo necesario para tener una pensión digna.
En ese marco hay que inscribir la propuesta de Podemos de poder jubilarse anticipadamente sin ningún tipo de penalización si se tienen al menos 40 años cotizados. La medida incluye tanto a aquellas personas trabajadoras que se ven abocadas a jubilarse antes de tiempo tras ser despedidas como a quienes han decidido anticipar su retiro de forma voluntaria, una fórmula a la que recurre casi uno de cada cinco nuevos pensionistas. A pesar de que fue admitida a trámite en el Congreso el pasado 22 de septiembre, la iniciativa ha decaído tras la disolución de las Cortes por la convocatoria electoral del 29 de noviembre.
La propuesta de Podemos buscaba evitar situaciones injustas, sobre todo para las personas que tras perder su trabajo frisando los 60 años se ven abocadas a una jubilación anticipada que conlleva penalización. «Te echan con 59 años y en tres años solo consigues un contrato de media jornada de 50 días. Decides ir a la jubilación anticipada porque con 480 euros al mes del subsidio no puedes vivir. Después de 41 años cotizados, recortan un 24% tu pensión el resto de tu vida. Esa es mi historia», cuenta en la red social X Elke Lópz Viejo.
Lo narrado en el párrafo anterior es una de las muchas casuísticas que hay. Ya sea voluntaria o involuntaria, en una gran mayoría de los casos —al menos dos de cada tres—, la jubilación anticipada en España implica una penalización. Es cierto que a partir de 2027 una persona que haya cumplido 65 años con un mínimo de 38 años y medio cotizados puede retirarse sin penalización, pero una persona con más tiempo cotizado que haya sido despedida sí se enfrenta a un castigo. Fuentes de Podemos explican a Público que su propuesta quiere «acabar con los recortes en las pensiones de 900.000 jubilados». Esas mismas fuentes sostienen que resulta «incomprensible» que estas personas, que en la mayoría de casos comenzaron a trabajar a edades muy tempranas y se jubilaron antes de la edad ordinaria por las razones que sean —algunas «simplemente porque ya no podían más», señalan desde Podemos— sufran recortes de más de 200 o 300 euros al mes en sus pensiones, según sus estimaciones. «Trabajar más de 40 años debería ser más que suficiente para jubilarte con tranquilidad y sin recortes», inciden desde Podemos.
«Son dos situaciones completamente distintas. No es lo mismo quien renuncia voluntariamente que alguien a quien han echado del trabajo y se ve obligado a jubilarse por un problema de renta. El subsidio para mayores de 52 años tiene una buena cotización, pero son solo 480 euros al mes y en muchos casos no puede suplir ese agujero», resume Carlos Bravo, Secretario de Políticas Públicas y Protección Social en Comisiones Obreras (CCOO).
Según los cálculos de Hacienda, la medida tendría un coste de unos 3.358 millones de euros: 1.345 millones por eliminar los coeficientes para los beneficiarios de pensiones de jubilación anticipada voluntaria y otros 2.013 millones para los prejubilados de forma involuntaria. Podemos asume esta cifra, pero también asegura que «es menos que lo que dedica el Gobierno a aumentar el gasto militar».
La jubilación anticipada voluntaria permite jubilarse con dos años de antelación sobre la edad legal ordinaria siempre que se tengan 35 años cotizados. Sin embargo, conlleva una penalización que, según el tiempo adelantado y cotizado, oscila entre el 21% y el 2,81% del total de la pensión a recibir. La edad media de retiro para esta modalidad se sitúa en 64 años.
En el caso de la jubilación involuntaria, la persona trabajadora puede optar por el retiro con cuatro años de antelación. Pero aquí también hay penalización. El coeficiente reductor que se aplica varía, según las circunstancias, entre un máximo del 30% y un mínimo del 0,5%. Para la involuntaria, la edad de retiro real es 63 años.
«Ya sea por necesidad o por conveniencia, en ambos casos el saldo es favorable, digámoslo así, a la Seguridad Social. Cuando digo que es favorable hay que ponerlo siempre entre comillas, porque esto depende de un factor desconocido que es la esperanza de vida. Si la persona que se jubila vive mucho, pues el saldo final puede no ser tan favorable para la Seguridad Social. Si la persona vive poco, será muy favorable para el Estado», apostilla Bravo.
Sin embargo, hay casos de jubilación anticipada para determinados colectivos profesionales que no conllevan penalización por tratarse de trabajos penosos, tóxicos o peligrosos. Tampoco los trabajadores con una discapacidad reconocida sufren la penalización, ni aquellos que recurren a la jubilación parcial. Encontramos también la jubilación a los 64 años, una modalidad histórica y ya en retroceso que permitía jubilarse a esa edad cobrando el 100% de la pensión, sin coeficientes reductores, a cambio de que la empresa contratara simultáneamente a un trabajador desempleado para sustituir al jubilado. En total, todas estas jubilaciones representan en torno al 30% de las anticipadas.
En cualquier caso, las jubilaciones anticipadas han disminuido en los últimos años de forma notable a la par que aumenta el número de personas que demoran su retiro profesional. Son las llamadas pensiones demoradas.
Cambio de tendencia
Los datos muestran que este cambio de tendencia se está consolidando. Entre enero y diciembre de 2025, último año completo disponible, se registraron 375.324 nuevas altas en pensiones de jubilación. La cifra de las anticipadas fue de 117.445, un 31,29% del total, lo que supuso casi nueve puntos menos en que en 2019, cuando las jubilaciones antes de tiempo representaban el 40% del total, y 12 menos que en 2017, cuando ese porcentaje llegaba al 43,4%. Además, en ese mismo 2025, el 10,9% de las altas correspondieron a la modalidad de jubilación demorada —los trabajadores que retrasan el retiro—, frente al 4,8% que suponían en 2019, o el 4,3% de 2017.
En lo que va de 2026 —hay datos disponibles hasta julio— las cifras refuerzan la tendencia. En los siete primeros meses de este año, se incorporaron 218.356 personas al sistema de pensiones de jubilación, de las cuales 68.462 lo hicieron de manera anticipada, el 31,4%. De estas últimas, 47.748 tuvieron que asumir una penalización por retirarse antes de tiempo.
Bravo también certifica esta sostenida transformación en el paisaje de las pensiones; sobre todo en lo que atañe a la jubilación anticipada involuntaria, ha sufrido «un derrumbe», según sus propias palabras. «Hemos llegado a tener un 20% de jubilaciones involuntarias y ahora estamos en poco más del 3%. Una de las razones fue el escudo social que se activó por la pandemia», explica el representante de CCOO. Mientras tanto, las jubilaciones anticipadas voluntarias alcanzaron en julio de 2026 el 18,4% del total.
Antonio González: «El aumento de la edad real de jubilación tenderá a estabilizarse entre los 65 y los 66 años»
Al mismo tiempo, las jubilaciones que se se retrasan siguen creciendo y ya suponen un 11,8% del total. Es decir, cada vez más trabajadores se jubilan después de lo que les permite la ley.
Antonio González, economista especializado en el mercado de trabajo y pensiones, y miembro de Economistas Frente a la Crisis, apunta que la evolución de este dato se explica en buena medida por la última reforma de las pensiones aprobada en 2021 por el actual Gobierno. González destaca que, al contrario de las dos anteriores, «la reforma de 2021 quiso sustituir los recortes que había hecho el PP por reforzar los ingresos del sistema y una de las medidas fue incentivar aún más a aquellas personas que quisieran seguir trabajando y potenciar la jubilación demorada», añade González.
La reforma de 2021 supuso un cambio de paradigma. Ya no se trataba solo de impedir que los trabajadores se jubilaran antes, sino de incentivarlos para que siguieran trabajando más. Tras la última reforma, básicamente hay dos incentivos para seguir activo más allá de la edad de retiro: un aumento del 4% en la pensión por cada año de más trabajado, o bien el cobro de un cheque cuya cantidad varía en función del tiempo trabajado de más y del total de años cotizados por la persona trabajadora. Esa cantidad oscila entre los 5.000 y los 13.800 euros.
Además, Bravo también resalta que en los últimos años se ha limitado la incidencia de los coeficientes reductores aplicados a la jubilación anticipada en España al pasar de considerarlos anuales a mensuales. Esto otorga a los trabajadores una capacidad de planificación y elección mucho mayor, ya que retrasar la jubilación tan solo un mes se traduce en una mejora directa y proporcional de su pensión en caso de retirarse antes de tiempo.
El modelo europeo frente al español
El descenso de las jubilaciones anticipadas y el aumento de las demoradas han conducido, inevitablemente, al aumento de la edad real de jubilación en España.
Los datos así lo acreditan. Además de la edad ordinaria y legal, la edad real y efectiva de jubilación en España ha aumentado casi dos años desde 2011. Hace 15 años la edad media de retiro efectivo se situaba en 63,8 años. Desde entonces no ha parado de subir: en 2013, nada más entrar en vigor la reforma, ya superó los 64 años de media y una década después, en 2023, superó los 65 hasta llegar a los 65,4 años actuales. A este respecto, se observa cierta brecha de género: mientras los hombres se jubilan a los 65 años y un mes; las mujeres se jubilan con 66 años. También se aprecian diferencias en la edad de acceso a la jubilación de los trabajadores autónomos, que en julio de 2026 estaba en 66,6 años.
Antonio González apunta que con la culminación en 2027 del período de transición que planteó la reforma de 2011 «el aumento de la edad real de jubilación tenderá a estabilizarse entre los 65 y los 66 años». Según la Autoridad Independiente de Responsabilidad Fiscal (AIReF), cada año de aumento de la edad real de jubilación permite ahorrar en pensiones el 0,4% del producto interior bruto (PIB), unos 6.700 millones de euros. Para González, este dato es bueno ya que resta argumentos a aquellos que defienden más recortes en el sistema de pensiones.
Sin embargo, los defensores de alargar la edad de jubilación insisten en que hay que seguir transitando el camino de las reformas. Apuestan no solo por retrasar la edad ordinaria de retiro, sino también por endurecer la jubilación anticipada. Aducen que el envejecimiento de la población y la masiva jubilación de la generación de baby boomers van a poner al límite al sistema público de pensiones en la próxima década. Se habla abiertamente de recuperar la jubilación a los 70 años o de implantar sistemas mixtos de capitalización como ha propuesto Vox recientemente. Sin embargo, parece que España ha optado por transitar un camino distinto.
Antonio Bravo: «En toda Europa lo que se está haciendo es retrasar la edad ordinaria de jubilación»
«¿Es razonable actuar sobre la edad, no la edad ordinaria, sino la edad efectiva de acceso a la jubilación y favorecer que la gente pueda permanecer en el empleo más tiempo? Bueno, puede ser razonable si jugamos con medidas voluntarias, de incentivos o desincentivos. Y eso es lo que se viene haciendo», responde Bravo para defender el modelo por el que ha optado España frente al que parece imponerse en Europa.
«En toda Europa lo que se está haciendo es retrasar la edad ordinaria de jubilación», confirma a Público el representante de CCOO. Lo que está ocurriendo en Alemania resulta muy ilustrativo al respecto: allí, el Gobierno de coalición entre la CDU y los socialdemócratas está tramitando una reforma de las pensiones que indexa la edad de jubilación con la esperanza de vida. Entre otras cosas, el Gobierno alemán pretende que a partir de 2031 por cada año que aumente la esperanza de vida en el país la edad de jubilación obligatoria se incremente en ocho meses.
«En España hemos optado por otra línea. Aquí tenemos el Pacto de Toledo y concertación social. Como fruto del diálogo social, hemos configurado un modelo de jubilación ordinaria, anticipada, demorada y de acceso voluntario a la edad de jubilación que se parece muy poco a lo que se hace en toda Europa. Lo tenemos que preservar y mantener», concluye Bravo.